Egy esküvői torta rendelésénél a cukrászda nem tippelhet. Ha az árat alulbecsüli, a torta veszteséges lesz. Ha túlárazza, a vendég más cukrászdát keres. A kalkuláció célja, hogy az eladási ár fedezze az anyag-, munka- és rezsiköltséget, tartalmazzon nyereséget, és a vendég számára is elfogadható legyen. Ugyanez igaz egy hétköznapi krémesszeletre is: napi több száz darabnál egy 10 Ft-os tévedés jelentős napi eredményromlást okoz.
A kalkuláció nem egyszeri művelet: a nyersanyagárak, a bérek és az energiaköltségek folyamatosan változnak, ezért a termékek önköltségét időszakonként újra kell számolni. Ebben az alfejezetben a receptúrából kiindulva, lépésről lépésre eljutunk a bruttó eladási árig, és megvizsgáljuk, hogyan változik az ár, ha egy fontos nyersanyag ára megváltozik.
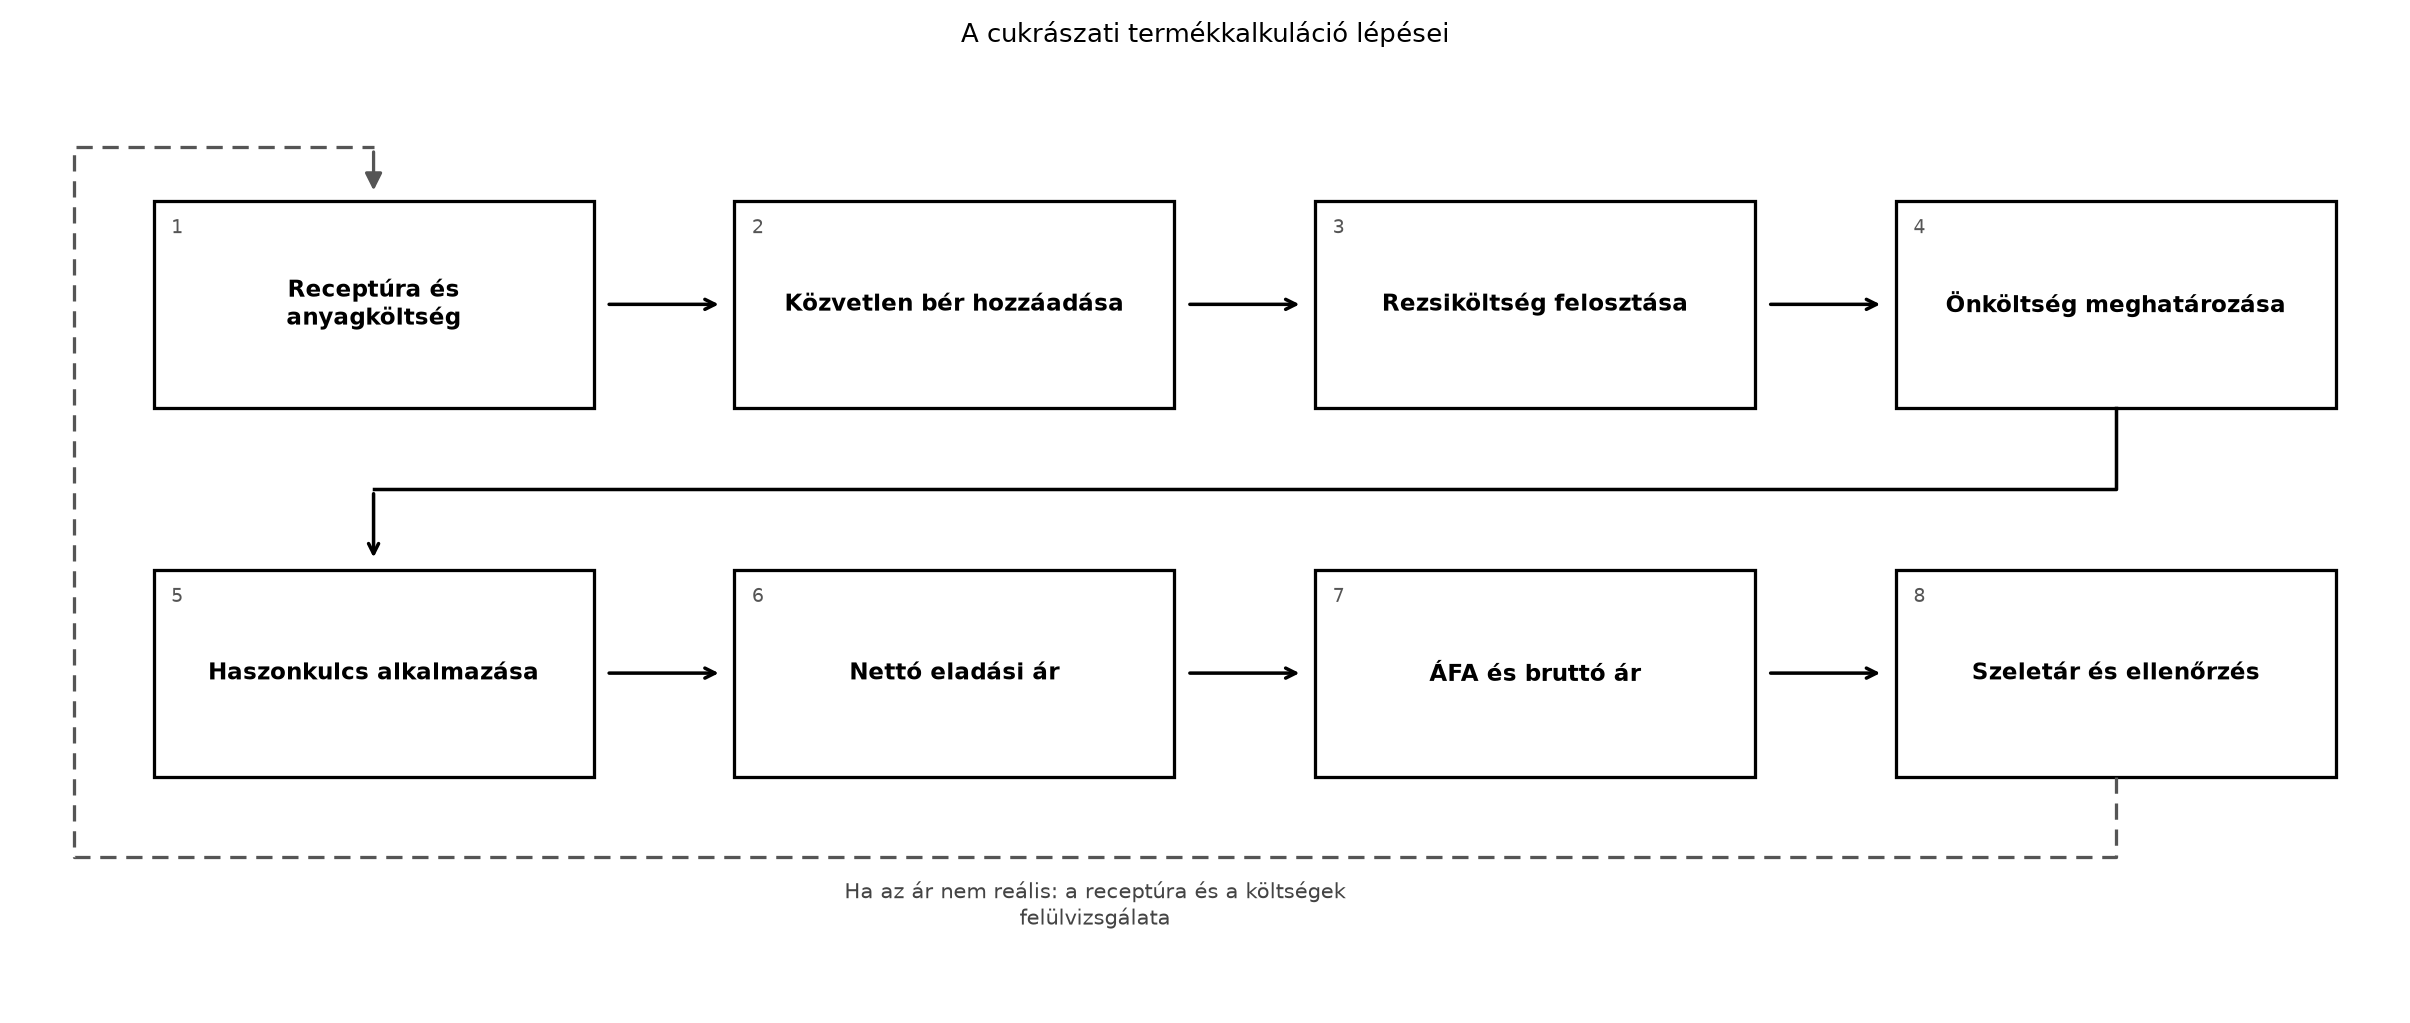
A termékkalkuláció logikai lánca egyszerű folyamatként ábrázolható. Minden lépés az előzőre épül, és az ellenőrzés a végén visszacsatol a receptúrához, ha a kapott ár nem reális.
A lánc elején a pontos receptúra áll. A cukrászatban az anyaghányadot tömegre (g, kg) adjuk meg, mert a térfogat a levegőtartalom, a csomósodás és a tömörítés miatt pontatlan. A receptúra alapján minden nyersanyagból kiszámítjuk a felhasznált mennyiség költségét, majd hozzáadjuk a bér- és rezsiköltséget. A kapott önköltségre rátesszük a haszonkulcsot, hozzáadjuk az ÁFÁ-t, és megkapjuk a fogyasztói árat. A kalkuláció végén mindig ellenőrizni kell, hogy a kerekített ár reális-e a piacon, és fedezeti-e a Jövedelmezőség: költségek, eredmény, fedezeti pont alfejezetben tanult fedezeti pontot.
A termékkalkuláció szakkifejezéseit pontosan meg kell különböztetni, mert a gyakorlatban sok hiba az összekeverésükből fakad.
Definíció. Anyagköltség (): a termék előállításához felhasznált nyersanyagok, félkész termékek és kényelmi anyagok beszerzési költsége. A receptúrából számítjuk: minden nyersanyag felhasznált mennyiségét kg-ban vagy darabban megszorozzuk a beszerzési egységárral, majd az összeget képezzük.
Definíció. Közvetlen bér (): az adott termék elkészítésére fordított munkaidő és a munkabér szorzata. Ide tartozik az előkészítés, készítés, sütés, kikészítés és csomagolás közvetlen munkája. Ha egy dolgozó több terméken is dolgozik, a bért az adott termékre fordított idő alapján osztjuk fel.
Definíció. Közvetett költség vagy rezsi (): azok a költségek, amelyek nem rendelhetők közvetlenül egyetlen termékhez, de a termelés fenntartásához szükségesek. Ilyen a bérleti díj, a fűtés, a világítás, a víz, a tisztítószerek, a berendezések amortizációja, a marketing és az adminisztráció. A kalkulációban valamilyen vetítési alappal (például az anyag- és bérköltség százalékában) terheljük a termékre.
Definíció. Önköltség (): a termék egy egységére vagy egy gyártási tételére jutó összes költség. Képlete:
A rezsiköltséget a gyakorlatban sokszor kulcsszámmal, az anyag- és bérköltség valahány százalékával adják meg. Ebben az alfejezetben tanulási értékként -os rezsikulcsot használunk, de ez üzemenként eltérhet. A pontos kulcsot a könyvelés, a költségelemzés és a gyártási tapasztalat alapján kell meghatározni (ellenőrizendő: üzemi adat).
Definíció. Árrés (): a nettó eladási ár és az önköltség különbsége. A cukrászati gyakorlatban az árrést gyakran az önköltség százalékában adják meg; ezt nevezzük haszonkulcsnak ().
Definíció. Nettó eladási ár (): az önköltség és az árrés összege. A kalkulációban a haszonkulcsból számoljuk:
Definíció. Bruttó eladási ár (): a fogyasztó által fizetendő ár, amely az ÁFÁ-t is tartalmazza:
A példákban a -os általános kulcsot használjuk a számítás menetének bemutatására; a cukrászati termékre ténylegesen alkalmazandó kulcs (, vagy ) a termékbesorolástól és attól függ, hogy helyben fogyasztják-e vagy elviszik (ellenőrizendő: hatályos ÁFA-törvény).
A szeletár a teljes adag bruttó árának és a szeletszámnak a hányadosa:
ahol a szeletek vagy darabok száma.
A receptúra a gyártáshoz szükséges nyersanyagok mennyiségét adja meg. Fontos, hogy a kalkulációban azt a mennyiséget számoljuk el, amelyet ténylegesen meg kell vásárolnunk, tehát a veszteséget is tartalmazó bruttó mennyiséget. A krémes és tejszínes termékeknél a Krémes és tejszínes sütemények anyaghányad-számítása és higiéniája alfejezetben tanultak szerint a bruttó nyersanyagigényt a nettó tömegből a veszteségszázalékkal számoljuk vissza:
ahol a veszteségszázalék. Ha a receptúra már a bruttó mennyiségeket tartalmazza, akkor közvetlenül azokkal számolunk. A példákban a veszteségeket már figyelembe vettük, vagyis a táblázatok a felhasznált (bruttó) nyersanyag-mennyiséget mutatják.
Szabály. Az anyagköltség számításánál mindig a ténylegesen felhasznált mennyiséget és a tényleges beszerzési árat használjuk. Ha egy nyersanyag ára csomagolásonként vagy kiszerelésenként változik, a kilogrammra vetített egységárat pontosan át kell számítani.
Példa. Esküvői csokoládétorta 16 szeletre. A torta nettó tömege , tehát egy szelet . A receptúra bruttó anyaghányada és az anyagköltség:
| Nyersanyag | Mennyiség (g) | Egységár (Ft/kg) | Költség (Ft) |
|---|---|---|---|
| Étcsokoládé 53% | 340 | 8 000 | 2 720 |
| Vaj 82% | 300 | 7 000 | 2 100 |
| Tojás (M, teljes) | 330 | 1 800 | 594 |
| Cukor | 200 | 400 | 80 |
| Liszt BL 55 | 150 | 300 | 45 |
| Kakaópor 20–22% | 35 | 6 000 | 210 |
| Tejszín 36% | 400 | 4 500 | 1 800 |
| Vaníliáscukor | 12 | 8 000 | 96 |
| Só, vanília | 3 | — | 55 |
| Összesen | 1 770 | — | 7 700 |
Az anyagköltség tehát .
A torta elkészítéséhez munkaóra szükséges. A munkabér tanulási értékként ; ezt a példában a munkáltató teljes óránkénti bérköltségének (bér és munkáltatói járulék együtt) tekintjük, ami egyszerűsítés: a valós kalkulációban a bruttó órabérhez hozzá kell adni a munkáltatói járulékot, így magasabb érték adódhat (ellenőrizendő: aktuális garantált bérminimum és szociális hozzájárulási adó, lásd A munkaviszony létesítése, adó és járulékok). A közvetlen bér:
A rezsi kulcsszáma az anyag- és bérköltségre. Először az anyag és bér összegét számoljuk:
Ezután a rezsiköltség:
Az önköltség:
A haszonkulcs az önköltségre (ellenőrizendő: a piaci haszonkulcs üzemenként eltér). A nettó eladási ár:
Az ÁFA (ellenőrizendő: aktuális adókulcs), így a bruttó eladási ár:
Kerekítve a fogyasztói ár: . Egy szelet ára:
tehát kerekítve . A számítás során a kerekítést mindig a végső fogyasztói áron végezzük; a belső kalkulációban megtarthatjuk a pontos értékeket.
A kényelmi anyag (például készen vett leveles tészta, fagyasztott gyümölcspüré, ipari krémpor) használata megváltoztatja az anyagköltséget és a munkaidőt. A döntéshez nem elég az anyagköltséget nézni, a teljes önköltséget kell összehasonlítani.
Példa. Krémes 40 darabra. A krémes nettó tömege darabonként , így a teljes nettó tömeg ; a táblázat a felhasznált (bruttó) anyagot mutatja, ez a sütési és kikészítési veszteség miatt nagyobb (). A hagyományos, saját leveles tésztával készült változat anyagköltsége:
| Tétel | Mennyiség (g) | Egységár (Ft/kg) | Költség (Ft) |
|---|---|---|---|
| Leveles tészta saját készítés | 1 130 | — | 2 480 |
| Főzött krém (tej, cukor, tojássárgája, keményítő) | 2 100 | 1 000 | 2 100 |
| Tejszínhab | 600 | 4 500 | 2 700 |
| Összesen | 3 830 | — | 7 280 |
A saját leveles tészta ( kész tészta) anyagköltsége részletesen: liszt (165 Ft), vaj (2 310 Ft), víz , só, ecet (kb. 5 Ft), összesen kb. . A krém anyagköltsége , a tejszínhabé . Az összes anyagköltség .
A munkaidő: leveles tészta készítése óra, krémfőzés és kikészítés óra, összesen óra. A közvetlen bér esetén (a továbbiakban ezt tekintjük a munkáltató teljes óránkénti bérköltségének, bér és munkáltatói járulék együtt; egyszerűsítés, lásd a Források és ellenőrzési hiányok részt):
A rezsi -kal:
Az önköltség:
Nettó ár -os haszonkulccsal:
Bruttó ár -os ÁFÁ-val:
Kerekítve , egy darab ára:
tehát kb. .
Kényelmi anyaggal: készen vásárolt leveles tészta. Tegyük fel, hogy ugyanennyi, fagyasztott leveles tészta lapot vásárlunk, kb. áron, azaz kb. -ért. A tésztakészítés bére megtakarítható, de a krémfőzés és kikészítés továbbra is órát igényel. Az anyagköltség:
A bérköltség:
A rezsi ugyanazzal a kulccsal:
Az önköltség:
Nettó ár -os haszonkulccsal:
Bruttó ár:
Kerekítve , egy darab ára:
tehát kb. .
Összevetés. A kényelmi anyaggal készült krémes önköltsége -tal alacsonyabb, mert a megtakarított munkaidő értéke nagyobb, mint a kész tészta felára. Ez a példa azt mutatja, hogy a döntésnél a teljes önköltséget kell nézni, nem csak az anyagköltséget. Ha a munkabér alacsony, vagy ha a saját tésztakészítés gépesített és gyors, a saját előállítás is lehet kedvezőbb. A kalkulációt mindig az adott üzem viszonyaira kell elvégezni.
A kalkuláció nem statikus. A nyersanyagárak ingadozása közvetlenül megváltoztatja az önköltséget és az eladási árat. Az érzékenységvizsgálat azt mutatja meg, hogy egy adott nyersanyag árváltozása mekkora árváltozást okoz a termékben.
Példaként a 16 szeletes csokoládétortát vizsgáljuk. Az étcsokoládé beszerzési ára . Ha ennek az ára ±20%-kal változik, az anyagköltség a következőképpen alakul (a bér és a rezsikulcs változatlan):
Az étcsokoládé () költsége . Ha az ár -ról: - -kal -ra csökken, az étcsoki költség , az anyagköltség lesz. - -kal -ra emelkedik, az étcsoki költség , az anyagköltség lesz.
A bruttó eladási ár érzékenységét az alábbi görbe szemlélteti (az önköltség és a nettó ár változását a lenti statikus ábra oszlopai mutatják).
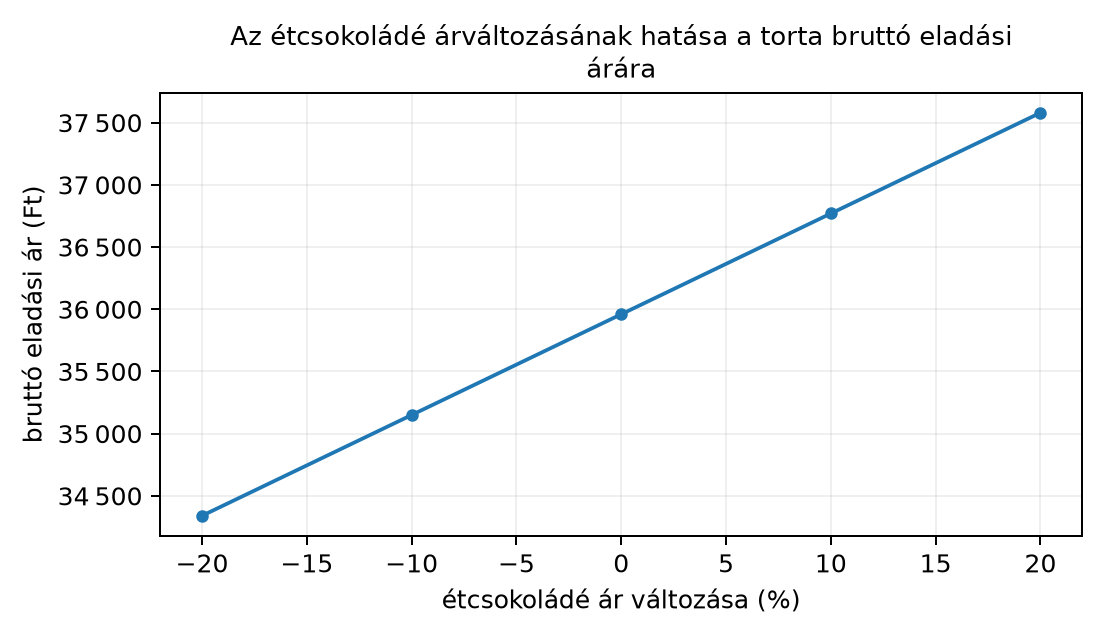
A görbe lineáris (egyenes), mert a csokoládéár változása arányosan változtatja az anyagköltséget, a bér és a rezsikulcs pedig állandó. A meredekségből látható: minden 1% étcsokoládé-áremelkedés körülbelül 81 Ft-tal növeli a bruttó árat (10% ≈ 810 Ft). A számítás megismételhető bármely más nyersanyagra (vaj, tejszín, liszt) is.
Az interaktív ábra lehetővé teszi a csokoládétorta kalkulációjának újraszámítását változtatható paraméterekkel. A felhasználó csúszkákkal módosíthatja az étcsokoládé egységárát, a munkaórák számát, a rezsikulcsot és a haszonkulcsot. A kalkulátor azonnal megjeleníti az önköltséget, a nettó és bruttó eladási árat, valamint az egy szeletre jutó árat.
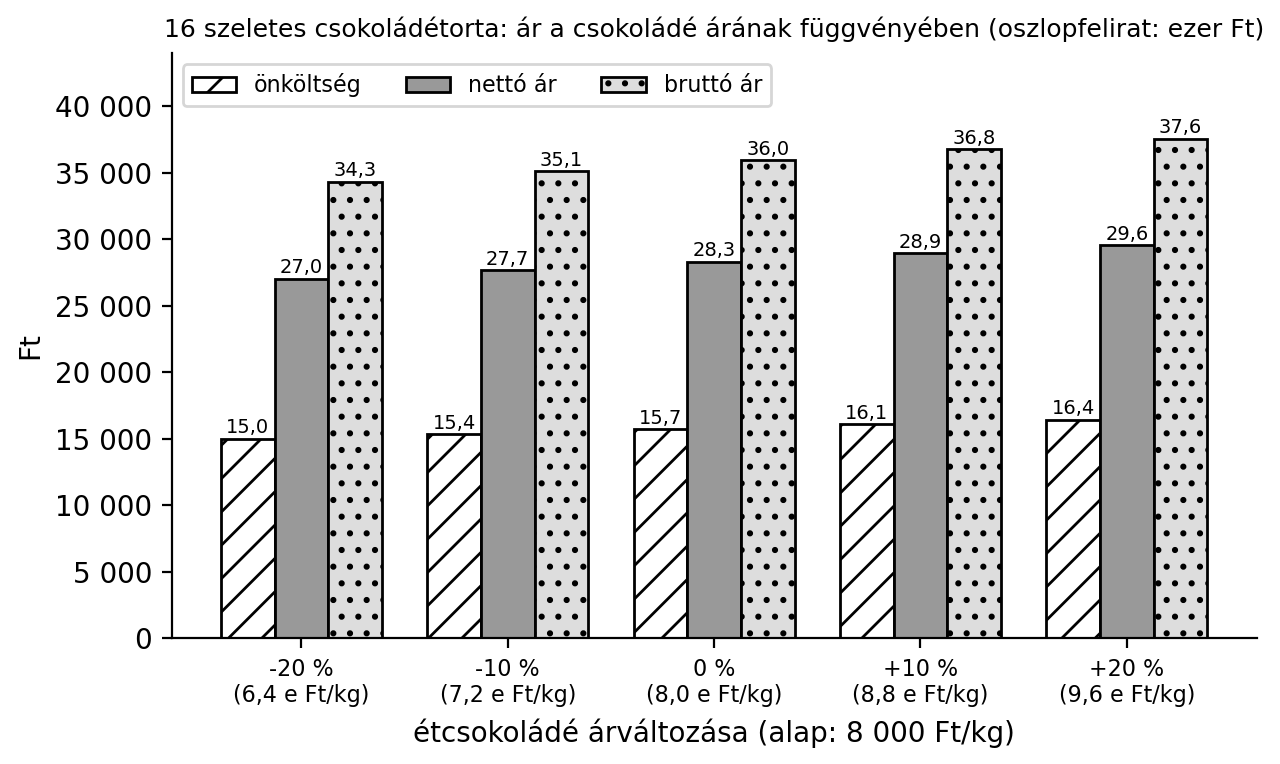
A statikus tartalék ábra oszlopdiagram: a csokoládé árának −20% és +20% közötti változásakor mutatja az önköltséget, a nettó és a bruttó árat (ezer Ft-ban feliratozva). Az oszlopok mintázata fekete-fehér nyomtatásban is megkülönböztethető; a bruttó árak megegyeznek a fenti görbe pontjaival.
A kalkulációt célszerű mindig azonos, ellenőrizhető lépésekben elvégezni. Az alábbi eljárás a Viszonyszámok és az Árképzés: anyagköltség, árrés, haszonkulcs, ÁFA alfejezetekben tanult fogalmakat kapcsolja össze.
Számítási ellenőrzés. A kalkuláció során a kerekítéssel torzulhat az eredmény. Ezért a belső kalkulációban célszerű a pontos (nem kerekített) értékekkel dolgozni, és csak a végső fogyasztói árat kerekíteni. Ha az anyagköltség-táblázat egyes tételeinél darabra kell kerekíteni (pl. tojás), ott a darabszámot a receptúra szerint, a tömegárat pedig az átlagos darabtömeg alapján számoljuk.
A kalkuláció minőségellenőrzése azt jelenti, hogy a számított árat összevetjük a piacon elérhető hasonló termékek árával, és ellenőrizzük a bemenő adatokat.
Ellenőrzési szempontok: - A receptúra mennyiségei pontosak, és tartalmazzák a veszteséget? - Az egységárak a legutóbbi beszerzést tükrözik, és tartalmazzák a szállítási költséget? - A munkaórák reálisan becsültek, és a bérköltségben benne van a járulék? (A járulékokat a A munkaviszony létesítése, adó és járulékok alfejezetben tanultak szerint kell figyelembe venni. Ellenőrizendő: aktuális járulékmértékek.) - A rezsikulcs az üzem tényleges költségeiből számított, nem önkényes? - A haszonkulcs összhangban van a piaci árszinttel és a Jövedelmezőség: költségek, eredmény, fedezeti pont alfejezetben tanult fedezeti ponttal?
A termék súlyellenőrzése és a kalkuláció összhangja is fontos: ha a gyártás során a tényleges veszteség nagyobb a tervezettnél, az anyagköltség valójában magasabb, mint a kalkuláció. Ezért időszakonként érdemes a tényleges anyagfelhasználást összevetni a receptúrával.
A termékkalkulációban az alábbi hibák fordulnak elő leggyakrabban.
Hiba 1. A veszteséget elfelejtik beleszámolni. - Tünet: a termék önköltsége alacsonyabb a valóságosnál, a nyereség eltűnik. - Ok: a receptúra nettó késztermék-tömegből indul, de a nyersanyagköltséget a nettó tömeggel számolják. - Megelőzés: mindig a bruttó nyersanyagigényt számoljuk, a képlettel.
Hiba 2. Az ÁFA rossz irányú alkalmazása. - Tünet: a bruttó árból a nettót a bruttó ár -ának levonásával számítják ( helyes helyett), vagy a haszonkulcsot a bruttó árra vetítik. - Ok: összekeverik a nettó és bruttó árat, illetve az árrés vetítési alapját. - Megelőzés: a kalkulációt mindig nettóban vezessük: önköltség → haszonkulcs → nettó eladási ár → ÁFA → bruttó ár.
Hiba 3. A rezsi elmarad vagy túl alacsony. - Tünet: a termék önköltsége csak az anyagot és a bért tartalmazza, az energia, bérlet, amortizáció hiányzik. - Ok: a kalkulációt csak az anyagköltségre alapozzák, a közvetett költségeket nem osztják fel. - Megelőzés: a rezsikulcsot a könyvelésből vagy a költségelszámolásból kell meghatározni, és minden terméknél alkalmazni kell.
Hiba 4. A kényelmi anyag összehasonlításakor csak a beszerzési árat nézik. - Tünet: a kényelmi anyagot elvetik, mert drágább, miközben a megtakarított munkaidő miatt összességében olcsóbb lehet. - Ok: a kalkulációból kimarad a bérköltség-változás. - Megelőzés: mindig a teljes önköltséget hasonlítsuk össze, ne csak az anyagköltséget.
Egy kis cukrászda esküvői tortarendelést kap. A torta 16 szeletes, csokoládés, friss gyümölccsel díszítve. A kalkuláció során az anyagköltség , a bér , a rezsi , az önköltség . A cukrászda haszonkulcsa , így a nettó ár , a bruttó ár ÁFÁ-val . A vendég azonban azt mondja, hogy a szomszéd cukrászda ugyanilyen tortát -ért ad.
A cukrászda nem azonnal csökkenti az árat, hanem megvizsgálja a költségszerkezetét. Azt találja, hogy a rezsikulcsot helyett -ra csökkentheti, mert az utóbbi hónapokban csökkent az energiaszámla. Ezenkívül az étcsokoládét nagyobb tételben, kedvezőbb áron tudja beszerezni (). Az új kalkulációval az anyagköltség -ra, az önköltség -ra csökken. A -os haszonkulccsal a nettó ár , a bruttó ár lesz. A különbség a versenytárs -os árához képest -ra szűkült; a cukrászda a minőség (friss gyümölcsdísz, a használt csokoládé) kommunikálásával, vagy a haszonkulcs -ra csökkentésével (bruttó ) dönthet, ha a fedezeti pontot ez mellett is eléri. A példa azt mutatja, hogy a kalkuláció nemcsak az áremelést, hanem a költségcsökkentési lehetőségeket is feltárja.
1. feladat (A). Határozd meg egy 12 szeletes torta bruttó nyersanyagigényét, ha a nettó tömeg és a veszteség . Adj meg egy egyszerű képletet!
2. feladat (A). Egy cukrászati termék önköltsége . A haszonkulcs , az ÁFA . Mennyi a bruttó eladási ár?
3. feladat (B). Egy üzem kétféle leveles tésztát használhat. Az azonos mennyiségű () saját tészta anyagköltsége és óra munkaidőt igényel. A készen vásárolt tészta ára , és nincs tésztakészítési munka. Az órabér , a rezsikulcs . Számold ki mindkét esetben a teljes önköltséget (csak a tésztára vetítve), és döntsd el, melyik éri meg ebben az üzemben!
4. feladat (B). Egy 16 szeletes torta anyagköltsége , bérköltsége , rezsikulcs , haszonkulcs . Mennyi lesz a nettó és bruttó eladási ár, valamint az egy szeletre jutó bruttó ár?
5. feladat (C). A fenti tortánál az étcsokoládé ára -ról -ra emelkedik (). Az étcsokoládé felhasznált mennyisége . Hogyan változik az anyagköltség, az önköltség, a nettó és bruttó ár? Magyarázd meg, miért kisebb a bruttó ár százalékos növekedése (), mint a csokoládé áremelkedése (), ha a bér és a rezsikulcs változatlan.
6. feladat (D). Válassz ki egy saját terméket a gyakorlatból vagy a tankönyvből (például egy linzert, egy piskótatekercset vagy egy minyont). Készítsd el a teljes kalkulációját: receptúra, anyagköltség, bérköltség, rezsiköltség, önköltség, haszonkulcs, nettó ár, ÁFA, bruttó ár, darab- vagy szeletár. Töltsd ki a technológiai lap kalkulációs részét, és ellenőrizd az eredményt a fedezeti ponttal.
Önellenőrzés – válaszok
1. feladat (A) – megoldás. Adott: , . Keresett: . Képlet: . Behelyettesítés: . Eredmény: kb. nyersanyag szükséges.
2. feladat (A) – megoldás. Adott: önköltség , haszonkulcs , ÁFA . Keresett: . Nettó ár: . Bruttó ár: .
3. feladat (B) – megoldás. Saját tészta: anyag = , bér = , anyag+bér = , rezsi = , önköltség = . Kényelmi tészta: anyag = , bér = , anyag+bér = , rezsi = , önköltség = . A kényelmi tészta önköltsége alacsonyabb ebben az üzemben, mert a megtakarított bér meghaladja a tészta felárát.
4. feladat (B) – megoldás. Adott: anyag = , bér = , rezsikulcs , haszonkulcs , ÁFA , . Anyag+bér = ; rezsi = ; önköltség = . Nettó ár = . Bruttó ár = . Szeletár = .
5. feladat (C) – megoldás. Az étcsokoládé régi költsége: . Az új ár: , új költség: . Anyagköltség-növekmény: . Új anyagköltség: . Új anyag+bér = . Új rezsi = . Új önköltség = . Új nettó ár = . Új bruttó ár = . Az ár a csokoládéárral egyenesen (lineárisan) nő, de nem arányosan: a csokoládé az anyag- és bérköltségnek () csak -a, ezért a -os csokoládé-áremelés árnövekedést ad. A rezsi kulcsos, így a többletköltséget ugyanúgy továbbviszi, mint az alapköltséget. A teljes bruttó ár -tal emelkedik, ami -os növekedés a csokoládé -os áremelkedése mellett.
6. feladat (D) – megoldás. A gyakorlati feladat megoldása során a tanulónak a fenti lépéseket kell követnie. Az értékelési szempontok: a receptúra táblázat teljes, az anyagköltség számítása helyes, a bér- és rezsiindoklás megalapozott, a haszonkulcs és az ÁFA alkalmazása pontos, a végső ár kerekítése szabályos, és a fedezeti ponttal való összevetés megtörtént.
A termékkalkuláció a cukrászati üzem gazdaságos működésének alapja. A receptúrából kiindulva minden nyersanyag felhasznált mennyiségét megszorozzuk a beszerzési egységárral, így megkapjuk az anyagköltséget. A veszteséget mindig figyelembe kell venni, ezért a nettó tömegből a képlettel számolunk bruttó nyersanyagigényt. Az anyagköltséghez hozzáadjuk a közvetlen bért és a rezsiköltséget, így kapjuk az önköltséget. A rezsiköltséget gyakran az anyag- és bérköltség százalékában adjuk meg; ebben az alfejezetben tanulási értékként -ot használtunk. Az önköltségre rátesszük a haszonkulcsot, ebből lesz a nettó eladási ár, majd az ÁFÁ-val növelve a bruttó fogyasztói ár. A példákban a haszonkulcs , az ÁFA (ellenőrizendő: aktuális adatok). A szeletárat a teljes bruttó ár és a szeletszám hányadosa adja. A kényelmi anyagok összehasonlításakor a teljes önköltséget kell nézni, nem csak a beszerzési árat. Az érzékenységvizsgálat megmutatja, hogy egy nyersanyag árváltozása hogyan hat az eladási árra. A kalkulációt időszakonként frissíteni kell, és a kapott árat a fedezeti ponttal is ellenőrizni kell. Ez a tudás közvetlenül felhasználható a Komplex gyakorló vizsgafeladatok megoldással témakörben, ahol a vizsgázónak önállóan kell termékkalkulációt bemutatnia.
Az alfejezet a magyar vendéglátóipari és cukrászati szakgyakorlat, valamint a Árképzés: anyagköltség, árrés, haszonkulcs, ÁFA, Jövedelmezőség: költségek, eredmény, fedezeti pont és Krémes és tejszínes sütemények anyaghányad-számítása és higiéniája alfejezetek alapján készült. A számítások tanulási példák, a bennük szereplő rezsikulcs (), haszonkulcs (), munkaóra-bér (), ÁFA-kulcs () és a nyersanyagárak illusztratív értékek, ezért a gyakorlatban ellenőrizendők: aktuális piaci árak, üzemi költségszerkezet, munkabér és járulékok, valamint az adókulcsok. A számszerű jogi, adózási és munkajogi adatokat a NAV, az aktuális jogszabályok és a vállalkozás könyvelése alapján kell frissíteni.