Statikus változat (mint a PDF-ben)
Tegyük fel, hogy egy kis cukrászda havonta fizeti a bérleti díjat, a dolgozók alapbérét, a gépek részletét és a biztosítást. Akkor is ki kell fizetnie ezeket, ha egyetlen süteményt sem ad el. A süteményekhez viszont liszt, vaj, tojás, csokoládé, csomagolóanyag és csomagonként némi energia is kell. A tulajdonos reggel felteszi a kérdést: hány szelet tortát vagy hány kávét kell eladni ahhoz, hogy a havi számlák és az anyagköltség együtt megtérüljenek? Ez a fedezeti pont kérdése. A jövedelmezőség számítása arra ad választ, hogy a cukrászda nemcsak nullszaldós, hanem ténylegesen nyereséges-e, és a nyereségből mennyi marad adózás után.
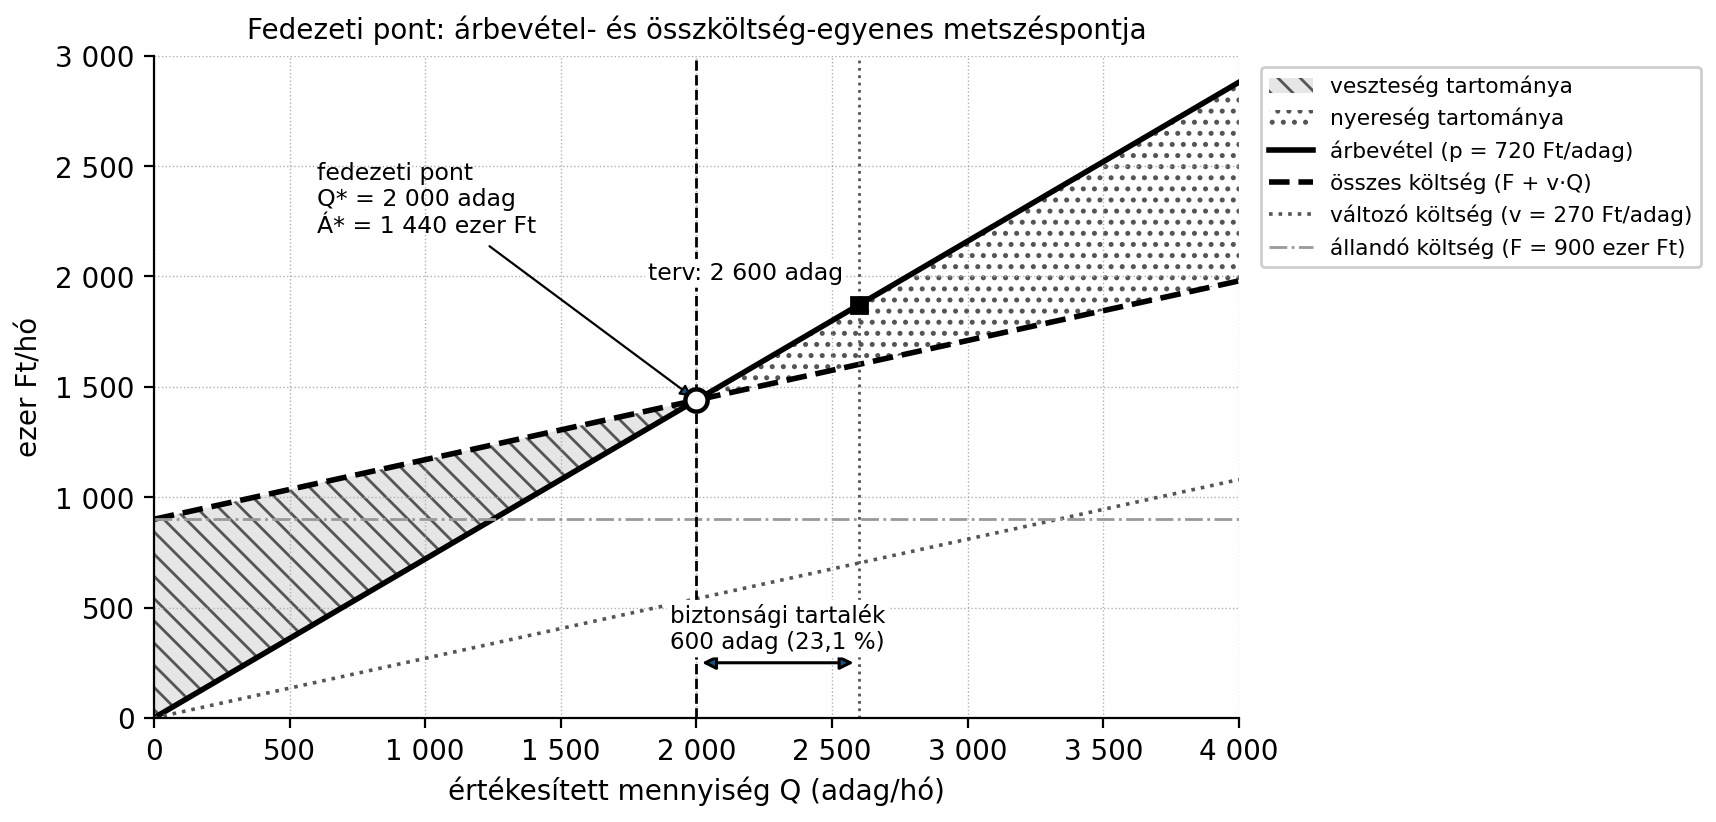
Képzeljünk el egy havi diagramot. A vízszintes tengelyen az eladott adagok száma, a függőleges tengelyen a bevétel és a költség szerepel. A bevétel nulláról indul, hiszen ha nincs eladás, nincs árbevétel. Az összes költség viszont már nulla eladásnál is magas, mert a fix költségek akkor is futnak. A két vonal egy ponton metszi egymást: ott az árbevétel éppen fedezi az összes költséget. Ez a fedezeti pont, más néven nullszaldós pont.
A diagramon 720 Ft/adag nettó eladási árral, 270 Ft/adag változó költséggel és 900 000 Ft havi fix költséggel számoltunk. A fedezeti pont 2 000 adagnál, azaz 1 440 000 Ft havi nettó árbevételnél van. Ha ennél kevesebbet adunk el, a cukrászda veszteséges (ferdén sraffozott tartomány); ha többet, akkor nyereséget termel (pontozott tartomány). Az ábrán a 2. példa tervezett 2 600 adagja és a 600 adagos biztonsági tartalék is látszik; a HTML-kiadás kalkulátorában az állandó költség, az ár és a változó költség csúszkával módosítható, a legördülő lista pedig a fejezet példáit tölti be.
Definíció. Költség a termelés és az értékesítés érdekében felhasznált erőforrások pénzben kifejezett értéke. A költség nem azonos a kiadással: a kiadás tényleges pénzmozgás, a költség pedig az adott időszakra elszámolt felhasználás.
A cukrászdában például a havi lisztvásárlás kiadás, de csak az a része költség, amelyet abban a hónapban ténylegesen felhasználtak. A gépek vásárlási ára kiadás, de költségként több év alatt, értékcsökkenési leírásként jelenik meg.
A költségeket több szempontból csoportosítjuk.
| Csoportosítási szempont | Kategória | Példa a cukrászdából | Megjegyzés |
|---|---|---|---|
| Költségnem | anyagjellegű | liszt, vaj, tojás, csomagolóanyag, energia, víz, tisztítószer, könyvelő díja | a leggyakrabban elemzett csoport |
| Költségnem | személyi jellegű | bruttó bér, bérjárulék, étkezési hozzájárulás | a munkaerő költsége |
| Költségnem | értékcsökkenési leírás | sütő, hűtő, fagylaltgép, kávégép éves kopása | a beruházás költsége elosztva az élettartamra |
| Bevételhez való viszony | állandó (fix) | bérleti díj, fix bérek, biztosítás, alap-karbantartás, amortizáció | összege rövid távon nem függ az eladott mennyiségtől |
| Bevételhez való viszony | változó | alapanyag, csomagolás, eladási jutalék, alkalmi munka bére, sütési energia egy része | összege nő, ha több terméket adunk el |
| Elszámolhatóság | közvetlen | egy torta alapanyaga, egy bonbon csomagolása | egy-egy termékre közvetlenül ráosztható |
| Elszámolhatóság | közvetett | üzletvezető bére, közös hűtő árama, takarítás | több termékre vagy az egész üzemre vonatkozik |
Megjegyzés. A változó költség lehet arányos, degresszív vagy progresszív. A cukrászdában a legjellemzőbb az arányos változó költség: kétszer annyi süteményhez körülbelül kétszer annyi liszt, tojás és csomagolóanyag kell. A degresszív költség lassabban nő, mint az eladás, például nagyobb zsák liszt fajlagosan olcsóbb lehet. A progresszív költség gyorsabban nő, például ha túlórában kell dolgoztatni, mert extra bért kell fizetni.
Definíció. A költségszint azt fejezi ki, hogy a nettó árbevétel hány százalékát teszik ki a költségek. Segít az üzem gazdálkodásának évközi értékelésében, és összehasonlíthatóvá teszi a különböző időszakokat vagy üzleteket.
ahol az összes költség, a nettó árbevétel.
Példa. Egy cukrászda havi nettó árbevétele 2 400 000 Ft, összes költsége 1 980 000 Ft.
A költségszint 82,5%. Minél alacsonyabb ez az érték ugyanakkora árbevétel mellett, annál nagyobb az eredmény. Nem minden költség csökkentése jó azonban: ha a minőségi alapanyagot olcsóbbra cserélik, rövid távon csökkenhet az anyagköltségszint, de hosszabb távon elmaradhatnak a vendégek.
Részmutatókat is számíthatunk, például anyagköltségszint, bérköltségszint, energiaköltségszint. A részmutató megmutatja, hogy az adott költségcsoport a nettó árbevétel hány százalékát teszi ki.
Definíció. Az eredmény a nettó árbevétel és az összes költség különbsége. Ha az árbevétel nagyobb, nyereség; ha kisebb, veszteség.
A gazdálkodás szempontjából fontos az adózott eredmény is, mert a nyereségből adót is fizetni kell. Tanulási példaként a társasági adó mértékét 9%-nak vesszük (ellenőrizendő: aktuális adómérték és adónem). Az adózott eredmény:
Az adó számítása egyszerűsített tanulási esetben:
A valóságban az adókedvezmények, elhatárolások és adóalap-módosító tételek miatt az adóalap eltérhet a számviteli eredménytől, ezért ezt a képletet csak becslésként használjuk.
Az eredményszint az adózott vagy adózás előtti eredményt viszonyítja a nettó árbevételhez:
Példa. Az előző példa cukrászdájának adózás előtti eredménye Ft, a -os tanulási adó Ft, az adózott eredmény Ft. Az adózott eredményszint ( Ft, Ft):
A fedezeti pont az az értékesítési mennyiség vagy nettó árbevétel, amely mellett az árbevétel pontosan fedezi az összes költséget. Itt az eredmény nulla. A fedezeti pont számításához szét kell választani a költségeket állandóra és változóra.
Jelölések: - – állandó (fix) költség, Ft/időszak; - – nettó eladási ár, Ft/adag; - – fajlagos változó költség, Ft/adag; - – eladott mennyiség, adag/időszak.
Először a fajlagos fedezeti összeget számítjuk ki:
A fajlagos fedezet azt mutatja, hogy egy újabb eladott adag mennyivel növeli az eredményt, miután a saját változó költségét kifizettük. A fedezeti pont mennyiségben:
A fedezeti pont értékben:
ahol a fedezeti hányad:
Megjegyzés. A a fedezeti hányad, nem a haszonkulcs: azt az Árképzés: anyagköltség, árrés, haszonkulcs, ÁFA alfejezetben jelöli. A fedezeti hányad azt mutatja, hogy a nettó árbevétel hány százaléka marad a változó költségek levonása után a fix költségek fedezésére és az eredményre.
Számítás. 1. példa – fedezeti pont egy cukrászdában.
Adott: - havi fix költség: , - átlagos nettó eladási ár: , - fajlagos változó költség: .
Keresett: fedezeti mennyiség és fedezeti árbevétel.
Ellenőrzés: 2 000 adag változó költsége , összes költség , amely egyenlő az árbevétellel. ∎
A fedezeti pontot több termék esetén átlagos fajlagos fedezettel vagy a teljes fedezeti hányaddal közelítjük. Ez a gyakorlatban hasznos becslés, de az áruösszetétel változása módosítja az eredményt.
A fedezeti pont önmagában csak a túlélést mutatja. A tulajdonos tudni szeretné, hogy a tényleges eladás mennyivel haladja meg a fedezeti pontot, vagyis mekkora a biztonsági tartalék.
Definíció. A biztonsági tartalék azt mutatja, hogy az értékesítés hány adaggal vagy hány forinttal, illetve hány százalékkal eshet vissza, mielőtt az üzem veszteségbe fordul.
Számítás. 2. példa – biztonsági tartalék.
Adott: - tervezett eladás: , - fedezeti mennyiség: .
Keresett: biztonsági tartalék mennyiségben, értékben és szintben.
Mennyiségben:
.
Értékben:
.
Szintben:
.
Az üzem tehát elviselné, ha az eladás a tervhez képest körülbelül 23 százalékkal visszaesne, mielőtt veszteségessé válna. ∎
A jövedelmezőségi tábla áttekinthetően mutatja meg, hogyan épül fel az eredmény a nettó árbevételből. A táblázat tanulási céllal egyszerűsített formájú, de logikája követi a vendéglátásban használt eredmény-kimutatási sémát.
Szabály. Az áfa nem költség és nem bevétel. Az eredménykimutatásban nettó árbevétellel dolgozunk. A vevőtől beszedett áfát el kell utalni az adóhatóságnak, ezért a jövedelmezőséget nettó, azaz áfa nélküli adatokból számítjuk.
A vizsgált hónap adatai: - nettó árbevétel: 1 872 000 Ft, - változó költség összesen: 702 000 Ft, - állandó költség: 900 000 Ft, - társasági adó mértéke tanulási példaként 9% (ellenőrizendő).
A jövedelmezőségi tábla:
| Sor | Összeg (Ft) | Számítás |
|---|---|---|
| Nettó árbevétel | 1 872 000 | 2 600 adag × 720 Ft/adag |
| Változó költség összesen | 702 000 | 2 600 adag × 270 Ft/adag |
| Fedezeti összeg | 1 170 000 | 1 872 000 − 702 000 |
| Állandó költség | 900 000 | havi fix költség |
| Adózás előtti eredmény | 270 000 | 1 170 000 − 900 000 |
| Társasági adó (9%) | 24 300 | 270 000 × 0,09 |
| Adózott eredmény | 245 700 | 270 000 − 24 300 |
Ebből az adózott eredményszint:
Számítás. 3. példa – minimális nyereségcél eléréséhez szükséges mennyiség.
Tegyük fel, hogy a tulajdonos adózás előtt legalább 450 000 Ft havi nyereséget szeretne elérni. Kérdés: hány adagot kell eladni?
A cél szerinti adózás előtti eredmény:
Ebből:
Ellenőrzés: a fedezeti összeg 3 000 adagnál , ebből a fix költséget levonva marad. ∎
Jogszabály. Az eredménykimutatás szerkezetére, a költségek elszámolására és az értékcsökkenésre vonatkozó részletes előírásokat a számviteli törvény (2000. évi C. törvény) és a kapcsolódó kormányrendeletek tartalmazzák. A társasági adó mértékét és a vállalkozás adózási formáját minden évben külön kell ellenőrizni; ebben a könyvben a 9%-os társasági adó tanulási példa. (Ellenőrizendő: aktuális számviteli előírások, adónemek és adókulcsok.)
A -os társasági adó (ellenőrizendő: hatályos társasági adó törvény) a társas vállalkozásokra (például Kft., Bt.) vonatkozik; az egyéni vállalkozó vállalkozói személyi jövedelemadó vagy átalányadó szerint adózik, a kata pedig 2022 óta csak szűk feltételekkel választható (ellenőrizendő: hatályos szabályok). Az órákon használt jövedelmezőségi tábla ezért nem helyettesíti a könyvelőnek vagy adótanácsadónak átadott hivatalos beszámolót, de alkalmas a gazdálkodási döntések gyors becslésére.
A táblázat akkor hibátlan, ha teljesülnek az alábbi egyezőségek:
Az adatokat úgy is ellenőrizhetjük, hogy a fedezeti pontot visszahelyettesítjük: értéke egyenlő értékével.
| Tünet | Ok | Megelőzés, javítás |
|---|---|---|
| A számítás szerint az üzem a fedezeti pont fölött van, a havi zárás mégis veszteséget mutat | A fix költségek közé nem vettek be minden tételt, például amortizációt vagy üzletvezetői bért | Készítsen teljes fixköltség-listát, és évente legalább egyszer frissítse |
| Az adózott eredmény pontatlan | Az áfát is bevételként vagy költségként kezelik | Csak nettó árbevétellel és nettó anyagköltséggel számoljon; az áfát külön nyilvántartásban kezelje |
| A több termékből álló üzlet fedezeti pontja félrevezető | Egyetlen termék árával és változó költségével számolnak, miközben az áruösszetétel eltérő | Használjon átlagos fajlagos fedezetet vagy fedezeti hányadot, és jelezze a becslési hibát |
| A biztonsági tartalék túl nagynak tűnik | A változó költséget arányosnak tekintik, pedig a túlóra vagy a gyors beszerzés progresszív költségnövekedést okoz | A degresszív/progresszív szakaszt külön becsülje |
Egy cukrászda havi fix költsége 1 100 000 Ft. Az átlagos nettó eladási ár 850 Ft/adag, a fajlagos változó költség 340 Ft/adag. Az üzlet vezetője azt tapasztalja, hogy a hétköznapi eladás 1 800 adag, a hétvégi tortarendelések pedig további 700 adagot hoznak. A tulajdonos nem tudja, érdemes-e hétvégén is teljes személyzettel nyitva tartani.
Először kiszámítja a fedezeti pontot:
A jelenlegi összes eladás 2 500 adag, tehát az üzem éppen a fedezeti pont felett van. Ha a hétvégi eladás 700 adagról 450 adagra csökkenne, az összes eladás 2 250 adag lenne:
A havi adózás előtti eredmény 47 500 Ft, ami már nagyon alacsony. A tulajdonos ezért nem a teljes hétvégi zárva tartás mellett dönt, hanem csökkenti a hétvégi műszak fix bérköltségét, így a fix költség 1 050 000 Ft-ra mérséklődik:
A fedezeti pont alacsonyabb lett, a biztonsági tartalék pedig nőtt. A példa tanulsága: a jövedelmezőséget nemcsak az eladás növelésével, hanem a fix költségek ésszerű csökkentésével is lehet javítani.
1. feladat (A)
Csoportosítsd a következő költségeket állandó vagy változó költségek
szerint: havi bolti bérleti díj, süteményhez felhasznált vaj, a
cukrászok fix bére, csomagolódoboz ára, havi biztosítási díj,
eladásonként fizetett jutalék.
2. feladat (A)
Egy cukrászda havi költségszintjét szeretnénk kiszámítani. A nettó
árbevétel 3 000 000 Ft, az összes költség 2 550 000 Ft. Mennyi a
költségszint, és hány százalék az adózás előtti eredményszint, ha a
társasági adóval itt ne számolj?
3. feladat (B)
Egy üzem havi fix költsége 840 000 Ft. Az eladási ár 1 050 Ft/adag, a
fajlagos változó költség 630 Ft/adag. Számítsd ki a fedezeti pontot
mennyiségben és értékben, valamint a biztonsági tartalékot, ha a
tervezett eladás 2 400 adag.
4. feladat (B)
Egy cukrászda az alábbi adatokat közli: nettó árbevétel 5 400 000 Ft,
változó költség összesen 3 240 000 Ft, állandó költség 1 700 000 Ft,
társasági adó tanulási példaként 9% (ellenőrizendő). Készítsd el a
jövedelmezőségi táblát, és számítsd ki az adózott eredményt!
5. feladat (C)
Egy kávézó-cukrászda fix költsége 1 200 000 Ft. Átlagos nettó eladási ár
950 Ft/adag, fajlagos változó költség 570 Ft/adag. A tulajdonos azt
tervezi, hogy új, prémium süteményeket vezet be, ami az átlagos árat 1
150 Ft/adagra emeli, de a fajlagos változó költséget is 740 Ft/adagra
növeli. A fix költség nem változik. Melyik változatnak alacsonyabb a
fedezeti pontja? Magyarázd el, miért fontos ezt a döntést a fedezeti
hányaddal is alátámasztani!
6. feladat (D)
Válassz ki egy konkrét cukrászterméket vagy termékcsoportot (például egy
szelet tortát, egy fagylaltadagot, egy bonbonválogatást). Képzeld el,
hogy egy kisüzemben készíted. Gyűjtsd össze a havi állandó költségeket,
becsüld meg a termék nettó eladási árát és fajlagos változó költségét,
majd készíts egyszerű jövedelmezőségi táblát három eltérő értékesítési
mennyiségre! A számítást dokumentáld úgy, hogy a tanár vagy egy másik
tanuló is követni tudja.
Önellenőrzés – válaszok
1. feladat (A)
- Állandó: havi bolti bérleti díj, a cukrászok fix bére, havi
biztosítási díj.
- Változó: süteményhez felhasznált vaj, csomagolódoboz ára, eladásonként
fizetett jutalék.
2. feladat (A)
Költségszint:
Adózás előtti eredmény:
Eredményszint:
3. feladat (B)
Fajlagos fedezet:
Fedezeti mennyiség:
Fedezeti érték:
Biztonsági tartalék:
,
értékben
,
szintben
4. feladat (B)
Jövedelmezőségi tábla:
| Sor | Összeg (Ft) | Számítás |
|---|---|---|
| Nettó árbevétel | 5 400 000 | adott |
| Változó költség | 3 240 000 | adott |
| Fedezeti összeg | 2 160 000 | 5 400 000 − 3 240 000 |
| Állandó költség | 1 700 000 | adott |
| Adózás előtti eredmény | 460 000 | 2 160 000 − 1 700 000 |
| Társasági adó (9%) | 41 400 | 460 000 × 0,09 |
| Adózott eredmény | 418 600 | 460 000 − 41 400 |
5. feladat (C)
Jelenlegi:
Premiális:
A prémium változat fedezeti mennyisége alacsonyabb, mert a fajlagos fedezet 410 Ft/adag, szemben a jelenlegi 380 Ft/adaggal. A fedezeti hányad viszont csökkent, mert a magasabb ár mellett a változó költség aránya nőtt. Ez azt jelenti, hogy értékben kifejezve a prémium változatnak magasabb lehet a fedezeti árbevétele, de az árbevétel-arányos fedezet romlik. A döntésnél azt is mérlegelni kell, hogy a vendégek hajlandók-e a magasabb árat megfizetni, és hogy a prémium sütemény eladása nem szorítja-e ki a meglévő termékeket.
6. feladat (D)
A megoldás egyéni, de az értékelés szempontjai: - az állandó és változó
költségek szétválasztása világos, - a nettó eladási ár és a fajlagos
változó költség reális, - a jövedelmezőségi tábla legalább három
mennyiségi szinthez készült, - a fedezeti összeg, az eredmény és az
adózott eredmény kiszámítása helyes, - a tanuló meg tudja nevezni, hogy
az adott mennyiségi szint melyik eredménykategóriába esik (veszteség,
nullszaldó, nyereség).
A jövedelmezőség számítása a cukrászdában azt vizsgálja, hogy a nettó árbevétel milyen mértékben fedezi a költségeket, és mekkora nyereséget hagy az üzemnek. A költségeket költségnemek, a bevételhez való viszony és az elszámolhatóság szerint csoportosíthatjuk. A legfontosabb döntési szempont az állandó és a változó költségek szétválasztása. A fedezeti pont azt az értékesítési mennyiséget vagy nettó árbevételt mutatja, amelynél az eredmény nulla. Képlete: , illetve , ahol . A biztonsági tartalék megmutatja, mennyivel eshet vissza az értékesítés a veszteség elkerüléséig. Az eredmény az árbevétel és az összes költség különbsége. Az adózott eredményt a társasági adó levonásával kapjuk; a 9%-os adókulcs tanulási példa (ellenőrizendő: aktuális adómérték). A jövedelmezőségi tábla sorai: nettó árbevétel, változó költség, fedezeti összeg, állandó költség, adózás előtti eredmény, adó és adózott eredmény. A költségszint az összes költséget viszonyítja a nettó árbevételhez. Továbbvitt eredmény. A fix és változó költségek szétválasztását, a fedezeti hányadot és az adózott eredmény logikáját használjuk a Termékkalkuláció a cukrászatban: önköltség és eladási ár alfejezetben.
A fejezet a hazai vendéglátóipari és gazdálkodási gyakorlat szerint tanít. A számviteli és adózási adatok ellenőrzést igényelnek a mindenkori jogszabályok és a NAV gyakorlata szerint. Különösen ellenőrizendő: - a számviteli törvény és az eredménykimutatás aktuális szerkezete, - a társasági adó és más adónemek aktuális mértéke, adóalap-módosítási szabályai, - az egyéni vállalkozók és kisvállalkozások adózási lehetőségei, - az értékcsökkenés elszámolásának aktuális szabályai.
A példákban használt költség- és árbevétel-adatok szemléltető számok, nem minősülnek hatósági előírásnak.