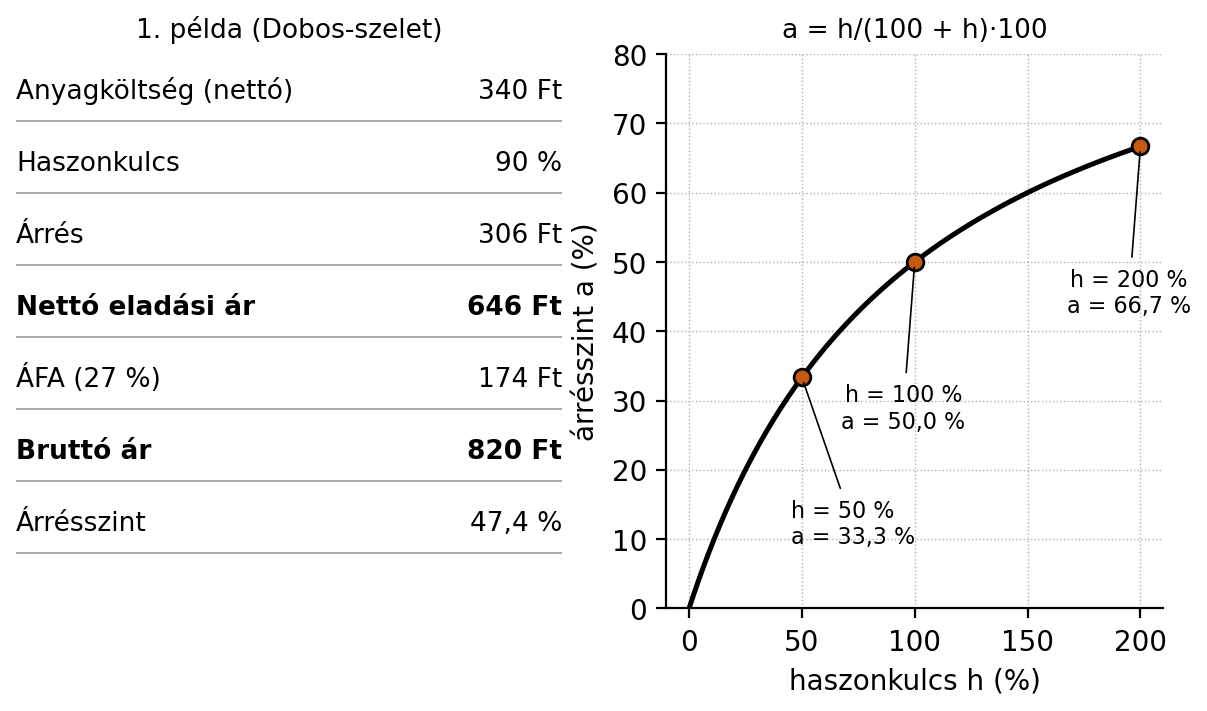
Statikus változat (mint a PDF-ben)
Egy cukrászda esküvői tortarendelést kap. A tulajdonos kiszámolja a nyersanyagköltséget, hozzáadja a munkadíjat, a rezsit és a nyereséget, majd beírja az árlistába az eladási árat. Ha rosszul állapítja meg az árrés, az árrésszint vagy az ÁFA összegét, a vállalkozás lehet, hogy papíron nyereséges, közben mégis veszteséges. A cukrász szakmában éppen ezért az árképzés nem csupán „mennyiért adjuk el”, hanem gazdálkodási alapszabály: a beszerzési árból kiindulva rétegről rétegre fel kell építeni a bruttó eladási árat, és minden lépésnél tudni, hogy az adott összeg milyen célt fedez. Ebben az alfejezetben ezt a felépítést tanulod meg: anyagköltség, árrés, haszonkulcs, árrésszint, nettó ár, ÁFA és bruttó ár, valamint az árengedmények és felárak kezelése.
Egy egyszerű tortaszelet árát építjük fel. A nyersanyagköltség szeletenként legyen nettó. A cukrász árrést szeretne elérni, hogy fedezze a bért, az energiát, az eszközöket, a csomagolást és a nyereséget. Ha ehhez árrést rendel, akkor a nettó eladási ár lesz. Erre kerül az ÁFA (a példában ), így a bruttó eladási ár . A két viszonyszám itt: haszonkulcs (az árrés az anyagköltséghez képest), árrésszint (az árrés a nettó eladási árhoz képest). Ugyanaz a árrés tehát kétféle százalékkal is megadható – a cukrásznak mindkettőt pontosan kell értenie.
Definíció. Beszerzési ár (anyagköltség). A termékhez közvetlenül felhasznált nyersanyagok ÁFA nélküli (nettó) beszerzési árának összege, az adott mennyiségre (szeletre, tortára, 1 kg termékre) számolva. Ha a számlán bruttó ár szerepel, előbb ÁFA-mentesíteni kell.
Definíció. Árrés. A nettó eladási ár és a nettó anyagköltség különbsége. Az árrés fedezi az összes egyéb költséget (munka, rezsi, értékcsökkenés, csomagolás, marketing) és a vállalkozói nyereséget.
Definíció. Nettó eladási ár. Az az ár, amelyet a vevőnek az ÁFA nélkül kell fizetnie. A nettó eladási ár az anyagköltségből és az árrésből áll.
Definíció. Bruttó eladási ár. A fogyasztó által ténylegesen fizetett ár, amely a nettó eladási árat és a felszámított ÁFA-t tartalmazza.
Definíció. Haszonkulcs (). Az árrés és a nettó anyagköltség százalékos aránya:
Definíció. Árrésszint (). Az árrés és a nettó eladási ár százalékos aránya:
A kettő közötti különbség a nevezőben van: a haszonkulcs az anyagköltséghez, az árrésszint a nettó eladási árhoz viszonyít. Ezért ugyanakkora árrés esetén a haszonkulcs mindig nagyobb szám, mint az árrésszint.
Szabály. Átszámítás haszonkulcs és árrésszint között. Ha ismert a haszonkulcs (, %), az árrésszint:
Ha ismert az árrésszint (, %), a haszonkulcs:
Például esetén ; esetén .
Definíció. Anyagfelhasználási szint. A nettó anyagköltség és a nettó eladási ár százalékos aránya:
Az anyagfelhasználási szint és az árrésszint együtt mindig -ot ad, mert a nettó eladási ár éppen a két részből áll:
A cukrászati termék eladási árának felépítése a következő sorrendben történik; ezt kell követni a mindennapi árlisták és az egyedi rendelések árazásakor is.
Ha árrésszintből indulsz ki:
A bruttó ár:
Cukrászüzemben gyakori a mennyiségi kedvezmény, a törzsvendég engedmény, az alkalmi leértékelés, de előfordul felár is (például extra betét, ünnepi heti rendelés, csomagolás, kiszállítás). Az engedmény és a felár minden esetben az alap nettó árra vagy bruttó árra vonatkozhat, de a számításnál meg kell különböztetni, hogy az ÁFA-t is módosítja-e.
Szabály. Nettó árengedmény. Ha az engedmény a nettó eladási árra vonatkozik:
A bruttó kedvezményes árat ebből kell ÁFA-val számítani.
Szabály. Nettó felár. Ha a felár a nettó eladási árra vonatkozik:
Szabály. Bruttó árengedmény/felár. Ha a kedvezményt vagy felárat a bruttó árra adják, a bruttó árat kell módosítani, és utána a nettó árat vagy az ÁFA-t visszaszámolni. A bruttó engedményes ár:
A nettó ár ekkor:
Figyelem. Árengedménynél és felárnál mindig tüntesd fel a bizonylaton az eredeti árat, az engedmény/felár mértékét és a végleges árat, valamint az ÁFA alapját és összegét. A jogszabályi adattartalmat a bizonylatkiállításnál pontosan be kell tartani (ellenőrizendő: ÁFA-törvény és a fogyasztóvédelmi tájékoztatási előírások).
Az ÁFA (általános forgalmi adó) az ár utolsó rétege. Egy cukrászati termék ÁFA-kulcsa attól függ, hogy helyben fogyasztásra (vendéglátás) vagy elvitelre értékesítik-e, és milyen termékbesorolásba esik; a példákban a számítás menetét -kal mutatjuk be (tanulási példa).
Jogszabály. Az általános forgalmi adóról szóló 2007. évi CXXVII. törvény határozza meg az adóalany, az adóalap, a felszámítás és a levonás szabályait. Az általános kulcs , a kedvezményes kulcsok és ; a mentes ügylet után nincs adó (nem kulcs) (ellenőrizendő: hatályos ÁFA-törvény, a kedvezményes kulcsok tételes köre, valamint a helyben fogyasztásra és az elvitelre vonatkozó szabály). Példáinkban a -ot tanulási példaként használjuk, a kalkulációs táblázatban a kulcs átírható; a konkrét termék kulcsát mindig az aktuális ÁFA-törvény alapján kell meghatározni.
Szabály. ÁFA előre. A nettó árból az ÁFA és a bruttó ár:
Szabály. ÁFA visszafelé. A bruttó árból a nettó ár:
Az ÁFA összege:
Például bruttó esetén a nettó ár , az ÁFA . Az ÁFA-visszaszámításnál nem szabad a bruttó árat -kal csökkenteni, mert a a nettó árra vetített adó, nem a bruttó árra.
Számítás. 1. példa – Nettó ár haszonkulccsal, majd bruttó
ár.
Adott: egy szelet Dobos torta nyersanyagköltsége
(nettó). A cukrászda
haszonkulcsot szeretne. ÁFA-kulcs
.
Keresett: nettó eladási ár, árrés, bruttó eladási ár.
Megoldás: - Árrés: - Nettó eladási ár: - ÁFA: - Bruttó ár: (kerekítve Ft-ra) - Ellenőrzés: az árrésszint , az anyagfelhasználási szint , összegük . ∎
Számítás. 2. példa – Árrésszintből kiindulva, engedménnyel és
felárral.
Adott: egy mini francia krémes sütemény nettó anyagköltsége
.
A cél árrésszint
.
A törzsvendég
engedményt kap a nettó árra; a kiszállításért
bruttó felárat számolunk fel. ÁFA
.
Keresett: az engedményes nettó ár, a bruttó ár, a kiszállítási felárral
fizetendő bruttó összeg.
Megoldás: - Nettó eladási ár árrésszinttel: - Árrés: (ellenőrzés: ) - Engedményes nettó ár: - Bruttó engedményes ár: , kerekítve Ft-ra (itt 5 Ft-ra kerekítünk) - Kiszállítás bruttó felára: (már bruttó, mert ezt így adjuk meg) - Fizetendő bruttó összeg: - Ha a kiszállítás nettó felár lenne , akkor bruttója , és a fizetendő összeg . ∎
Az árképzési láncot érdemes interaktív kalkulátorral gyakorolni. Az alábbi ábra egy árképző panelt mutat: csúszkákkal adható meg a nettó anyagköltség, a haszonkulcs vagy az árrésszint, az ÁFA-kulcs, az engedmény és a felár mértéke. A kijelzések azonnal mutatják az árrést, a nettó eladási árat, az ÁFA-t, a bruttó eladási árat és az anyagfelhasználási szintet.
A statikus képen balra az 1. példa árképzési lánca látható ( anyagköltség → nettó → bruttó ár, árrésszint ), jobbra a haszonkulcs–árrésszint átváltási görbe (). A görbe azt mutatja, hogy a haszonkulcs növelésével az árrésszint emelkedik, de egyre lassabban; például esetén , esetén , esetén . Az interaktív változatban a csúszkák mozgatásával a felhasználó látja, hogyan változik a két mutató és az ár.
Az ár megállapítása után a cukrásznak elemeznie kell, hogy az árrésszint és az anyagfelhasználási szint megfelelő-e. Két egyszerű mutatót érdemes követni:
Ha az anyagfelhasználási szint túl magas, két út van: csökkenteni az anyagköltséget (például olcsóbb, de megfelelő alapanyaggal, veszteségcsökkentéssel) vagy növelni az eladási árat. Az áremelés azonban csökkentheti a keresletet; ezt a fedezeti pont és az árrugalmasság elemzésével kell mérlegelni. Ennek részleteit a Jövedelmezőség: költségek, eredmény, fedezeti pont alfejezet dolgozza fel.
Az árképzésben a leggyakoribb hibák abból adódnak, hogy a haszonkulcsot és az árrésszintet összekeverik, vagy az ÁFA-t rosszul számolják.
Hiba. Haszonkulcsot árrésszintként kezelik.
Tünet:
„árrésszint” megadása mellett a kalkulált ár túl alacsony, és a fedezet
nem jön ki. Ok: a
-os
árrésszintet haszonkulcsként, az anyagköltségre vetítették
(),
pedig
árrésszinthez
nettó ár tartozik. Megelőzés: mindig nézd meg a képlet nevezőjét;
árrésszintből a haszonkulcs:
,
haszonkulcsból az árrésszint:
.
Hiba. ÁFA-visszaszámítás a bruttó árból egyszerű
százaléklevonással.
Tünet: bruttó
árra
„
ÁFA” levonásakor
nettót írnak, holott a helyes nettó
.
Ok: a
a nettó árra vetített adó, nem a bruttó árra. Megelőzés: visszafelé
osztással számolj: nettó = bruttó /
.
Hiba. Engedményt adnak a bruttó árra, de az ÁFA-t nem
csökkentik arányosan.
Tünet: a számla szerinti ÁFA és a tényleges engedményes ár nincs
összhangban, a bizonylat hibás. Ok: az engedmény utáni nettó alapot nem
módosították. Megelőzés: minden engedménynél és felárnál tüntesd fel az
új nettó ár alapján számolt ÁFA-t; erős bizonylatkezelést használj.
Egy kis cukrászda hétvégi süteményeit a tulajdonos addig „érzésből” árazta. Az ellenőrzéskor kiderült, hogy az egyik népszerű csokoládétortánál a nettó anyagköltség szeletenként , a kalkulált nettó eladási ár , ami árrést, tehát -os árrésszintet jelent. Az anyagfelhasználási szint , ami túl magas. A tulajdonos a korábbi haszonkulcs-számítást elrontotta: haszonkulcsot értékesnek gondolta, de a költségei mellett ez nem elég. Kiszámította, hogy legalább -os árrésszintre lenne szüksége. A cél nettó ár: ; bruttó ára , kerekítve . A piac azonban ezt már nem fogadta el. Ezért két irányban döntött: levitte a csokoládé mennyiségét és olcsóbb, de látványos belső betétet használt, így az anyagköltség -ra csökkent; az új nettó ár , az árrésszint , a bruttó ár , kerekítve . A termék versenyképes maradt, és a fedezet is nőtt. A tanulság: az árképzésben a pontos viszonyszámok és a költségcsökkentés együtt vezetnek eredményre.
1. feladat (A). Egy krémes nettó anyagköltsége 260 Ft. A haszonkulcs 75%. Mennyi az árrés, a nettó eladási ár, az ÁFA (27%) és a bruttó ár?
2. feladat (A). Egy bonbon nettó anyagköltsége 90 Ft. A cél árrésszint 40%. Mennyi a haszonkulcs és a nettó eladási ár?
3. feladat (B). Egy torta nettó anyagköltsége 2 400 Ft. A cukrászda 55%-os árrésszintet szeretne. A törzsvendég 15% engedményt kap a nettó árra. Mennyi lesz az engedményes nettó ár és a bruttó fizetendő ár, ha az ÁFA-kulcs 27%?
4. feladat (B). Egy fagylaltkehely nettó eladási ára 800 Ft. A nyersanyagköltség 280 Ft. Mennyi az árrés, a haszonkulcs, az árrésszint és az anyagfelhasználási szint? A nettó eladási árhoz adjunk 5% felárat a csomagolásért; mennyi lesz a bruttó fizetendő ár?
5. feladat (C). Egy cukrászda a tortája árát bruttó 3 200 Ft-ról 2 600 Ft-ra csökkenti. Az anyagköltség nettó 1 100 Ft marad, az ÁFA 27%. Elemezd: változik-e az árrésszint és az anyagfelhasználási szint, és jó irányba? Mi kockázata lehet az árcsökkentésnek?
6. feladat (D). Tervezz meg egy árképzési táblázatot három saját süteményre. Mindegyike számold ki: anyagköltség, választott haszonkulcs vagy árrésszint, árrés, nettó eladási ár, ÁFA, bruttó ár. Az egyikhez adj 12% nettó engedményt, és a kedvezményes bruttó árat is írd ki. A feladatot táblázatkezelővel is elvégezheted; ellenőrizd a képleteket.
Önellenőrzés – válaszok
1. feladat (A). Árrés
Ft.
Nettó ár
Ft.
ÁFA
Ft.
Bruttó ár
Ft, kerekítve
Ft.
2. feladat (A). Ha
,
akkor
.
Nettó ár
Ft.
Árrés
Ft.
3. feladat (B). Nettó ár
Ft (ha
).
Engedményes nettó ár
Ft.
Bruttó ár
Ft, kerekítve
Ft.
4. feladat (B). Árrés
Ft.
Haszonkulcs
.
Árrésszint
.
Anyagfelhasználási szint
.
Nettó felár
:
nettó ár
Ft.
ÁFA
:
bruttó
Ft, kerekítve
Ft.
5. feladat (C). Régi nettó ár:
Ft; árrésszint
.
Új nettó ár:
Ft; árrésszint
.
Az árrésszint csökken, az anyagfelhasználási szint nő
(-ról
-ra).
A rövid távon növekvő vendégszám nem biztos, hogy ellensúlyozza a
fedezetvesztést, és a márkaérték is sérülhet. A döntést fedezeti pont és
jövedelmezőségi elemzéssel kell alátámasztani.
6. feladat (D). A gyakorlati megoldásnál az ellenőrzési szempontok: minden terméknél a nettó anyagköltség + árrés = nettó eladási ár; a bruttó ár = nettó ár · 1,27; a kedvezményes nettó ár = nettó ár · (1 − 0,12); a kedvezményes bruttó ár = kedvezményes nettó ár · 1,27. A táblázat oszlopai: Nyersanyagköltség (Ft) | Haszonkulcs (%) | Árrés (Ft) | Nettó ár (Ft) | ÁFA (Ft) | Bruttó ár (Ft) | Kedvezményes nettó (Ft) | Kedvezményes bruttó (Ft). A kapott értékeket mindig kerekítsd a fizetésnél használt címletre, de a bizonylaton az ÁFA-t pontosan tüntesd fel.
Az árképzés a cukrászatban a nettó anyagköltségből indul, amelyre árrés kerül, így kapjuk a nettó eladási árat; erre számoljuk az ÁFA-t, így kapjuk a bruttó eladási árat. Az árrés fedezi a béreket, a rezsit, az eszközöket és a nyereséget. Két kulcsfontosságú viszonyszám van: a haszonkulcs az árrés és az anyagköltség aránya (), az árrésszint az árrés és a nettó eladási ár aránya (). Közöttük az átváltás: és . Az anyagfelhasználási szint az anyagköltség és a nettó eladási ár aránya, és az árrésszinttel -ot ad. Az ÁFA-számításnál előre szorzással, visszafelé osztással dolgozunk: például a bruttó árból a nettó ár (ha az ÁFA-kulcs ). Az árengedményt és felárat a nettó árra vetítve pontosan kell vezetni, és az ÁFA-alapot frissíteni.
Továbbvitt eredmény. Az itt tanult anyagköltség–árrés–nettó ár–bruttó ár képleteket használjuk fel a Jövedelmezőség: költségek, eredmény, fedezeti pont alfejezetben a fedezeti elemzéshez, és a Termékkalkuláció a cukrászatban: önköltség és eladási ár alfejezetben a teljes önköltségszámításhoz. A haszonkulcs/árrésszint átváltást a készletgazdálkodási és elszámoltatási számításoknál is elő kell hívni.