Statikus változat (mint a PDF-ben)
Egy cukrászüzletben a raktárban egyszerre van lisztből három hétre elegendő készlet, de vajból csak holnap délig; a díszítőcukorból viszont olyan kevés, hogy a délutáni tortarendelést nem tudjuk kiszolgálni. A tulajdonos azt kéri, hogy ne legyen egyszerre „sok pénz a polcon”, mégse fogyjon ki semmi a termelésből. A döntéshez nem elég tudni, hogy most mennyi van a raktárban. Ismerni kell, hogyan változik a készlet egy időszak alatt, mekkora az átlagos készlet, és milyen gyorsan „fordul meg” a raktár. Ezt tanítja meg a készletgazdálkodás mutatószámítása.
Képzeljük el a cukrászüzemet, mint egy lavórt, amelybe a csapból folyik a víz (beszerzés), és aki mossa a kezét, kivisz belőle vizet (felhasználás). A lavórban lévő víz magassága a készlet. Ha túl alacsony, kifogyunk; ha túl magas, sok pénz áll benne, és kifolyhat (romlás, lejárat). A mutatók megmondják, mekkora a lavór átlagos vízszintje, és hányszor cserélődik ki a víz egy hónap alatt.
A készletgazdálkodási számításokhoz a következő alapadatokat kell ismerni:
A négy adat közötti összefüggés az áruforgalmi mérlegsor.
Definíció. Az áruforgalmi mérlegsor egy időszak készletváltozásának egyenlete:
Képletekkel, a cukrászati gyakorlatban használt jelölésekkel:
ahol - a nyitókészlet, - a beszerzés (készletnövekedés), - a termelésbe kiadott anyag (felhasználás), - a selejt, romlás, lejárt anyag (értékesítésen kívüli csökkenés), - az egyéb csökkenés (saját fogyasztás, reklámfelhasználás, leltárhiány), - a zárókészlet.
Összefüggés. Ha bármelyik tag hiányzik, a többi ismeretében kiszámítható. Az elszámoltatásnál ezt használjuk arra, hogy a nyilvántartás szerinti zárókészletet összevessük a tényleges leltárral (Leltározás és elszámoltatás).
Jogszabály. A számviteli törvény (2000. évi C. törvény) és a vendéglátó vállalkozásokra vonatkozó előírások készletnyilvántartást és leltározási kötelezettséget írnak elő; a leltározás módját és gyakoriságát a vállalkozás számviteli politikája és a törvényi előírások határozzák meg (ellenőrizendő: hatályos számviteli előírások). A készletgazdálkodási mutatószámítás nem adó- vagy számviteli jogi kategória, hanem belső vezetői eszköz.
Definíció. Átlagkészlet az adott időszak alatt a raktárban átlagosan lekötött anyagérték. Azt mutatja, mekkora készletet tartunk folyamatosan ahhoz, hogy a termelést és az értékesítést biztosítani tudjuk.
Az átlagkészletet többféle módon számíthatjuk; a módszer függ attól, hány időponti készletadatból dolgozunk, és az időszak alatt mennyire egyenletes a készletmozgás.
Ha csak nyitó és záró adatunk van, vagy a készletváltozás közel egyenletes, akkor:
A képlet akkor pontos, ha a készlet az időszak alatt folyamatosan, közel egyenletesen csökken vagy nő. Ha a mozgás ugrál, a módszer torzíthat.
Ha több részidőszak van, és a részidőszakok hossza eltérő, akkor a részkészleteket az időtartamukkal súlyozzuk:
ahol az egyes részidőszakokban jellemző átlagkészlet, pedig az adott részidőszak hossza. A részidőszakban jellemző készletet általában annak nyitó és záró adataiból számított átlag helyettesíti.
Példa. Súlyozott átlagkészlet. Egy szezonális cukrászdában a téli hónapokban (december–február) az átlagos készlet 800 ezer Ft, a tavaszi–nyári hónapokban (március–augusztus) 1 400 ezer Ft, az őszi hónapokban (szeptember–november) 1 000 ezer Ft. A hónapok számával súlyozva:
Ha a hónapok számát figyelmen kívül hagyva a három szezonértéket egyszerűen átlagolnánk, Ft-ot kapnánk, ami alábecsüli az átlagkészletet, mert a hathónapos, magas készletű szezon csak egyszeres súlyt kapna.
Ha több időponti készletadat áll rendelkezésre, például hónap eleji vagy hónap végi készletértékek, és az időpontok közötti távolság közel egyenlő, akkor a kronologikus (időrendi) átlagot használjuk:
ahol az első időpont, az utolsó időpont készlete, a köztes a közbülső időpontok készletei.
A képlet logikája: az első és utolsó időpontot fele súllyal vesszük, mert azok csak az időszak egyik végét jelentik; a köztes időpontok két részidőszakot is képviselnek, ezért teljes súllyal szerepelnek.
Példa. Kronologikus átlag. Egy cukrászüzemben a negyedév elején a készlet 900 ezer Ft, az első hónap végén 1 000 ezer Ft, a második hónap végén 1 100 ezer Ft, a negyedév végén 1 200 ezer Ft. A négy időpont adataival:
Ha csak a nyitó és záró adatot vennénk, az átlag Ft lenne, ebben a példában véletlenül ugyanaz, mert a köztes adatok is ebbe az egyenletes emelkedésbe illenek. A kronologikus módszer akkor hasznos, ha a készlet az időszak közben kileng, és több mért adatunk van.
A mérlegsor a készletgazdálkodás „könyvelési váza”. Segít ellenőrizni a nyilvántartás teljességét, és megbecsülni az ismeretlen tételeket.
Példa. Zárókészlet kiszámítása. Egy hét adatai:
| Tétel | Érték (Ft) |
|---|---|
| Nyitókészlet hétfőn | 450 000 |
| Beszerzés a héten | 320 000 |
| Felhasználás a termelésbe | 510 000 |
| Selejt (romlás) | 8 000 |
| Saját fogyasztás (személyzeti) | 5 000 |
| Zárókészlet vasárnap | ? |
A mérlegsor szerint:
Behelyettesítve:
A zárókészlet 247 000 Ft. Ha a vasárnapi tényleges leltár ennél kevesebbet vagy többet mutat, akkor hiány vagy többlet keletkezett, amit az elszámoltatás vizsgál tovább.
Példa. Készletcsökkenés meghatározása. Ha a zárókészletet leltárral megállapítottuk, de a selejt és egyéb csökkenés nem ismert pontosan, a különbségből következtethetünk:
Egy hónapban a nyitó 1 200 000 Ft, a beszerzés 2 100 000 Ft, a termelésbe kiadott anyag 2 600 000 Ft, a záró 650 000 Ft. A teljes csökkenés:
Ebből a termelési felhasználás 2 600 000 Ft, tehát az értékesítésen kívüli csökkenés:
Ez a 50 000 Ft lehet selejt, lejárt termék, saját fogyasztás vagy észrevétlen hiány; a pontos bontása a nyilvántartási bizonylatokból derül ki. Az elszámoltatás során ezt vizsgáljuk.
Definíció. Forgási sebesség azt mutatja meg, hogy az átlagkészlet milyen gyorsan „cserélődik ki” egy adott időszakban. Két szokásos mértékegysége:
Szabály. A forgási sebességnél a készletet és a felhasználást azonos értéken kell mérni. A legjobb az anyagfelhasználás értéke beszerzési áron, mert így a mutató a tényleges raktári mozgást tükrözi, nem torzítja az eladási árrés. Ha csak árbevétel áll rendelkezésre, akkor abból le kell vonni az árrést, vagy az anyagköltséget kell használni.
Képletek.
Az időszak anyagfelhasználása (Ft), az átlagkészlet (Ft), az időszak napjainak száma (nap). Ekkor:
A forgási sebesség fordulatokban:
A forgási sebesség napokban:
A két mutató közötti kapcsolat:
A napokban megadott forgási sebesség azt jelenti, hogy átlagosan ennyi nap telik el a beszerzés és a felhasználás között, vagyis a készlet átlagos tartózkodási ideje. A fordulatokban megadott érték azt mutatja, hány teljes készletciklus megy végbe az időszakban.
Számítás. 1. példa: éves forgási sebesség.
Egy cukrászüzem éves anyagfelhasználása 18 000 000 Ft. Az év eleji készlet 1 200 000 Ft, az év végi készlet 1 600 000 Ft. Az időszak 365 nap.
Először az átlagkészlet egyszerű számtani átlaggal:
Fordulatokban:
Napokban:
Ez azt jelenti, hogy a raktár készlete évente körülbelül 13-szor fordul meg, és egy készletciklus átlagosan 28 napig tart. A cukrászatban ez a 28 nap reális lehet, de a friss áruknál (tej, tejszín, tojás) ennél gyorsabb, a tartós áruknál (cukor, liszt) lassabb forgás is előfordul. A vállalkozás dönthet úgy, hogy a friss árukra heti, a tartós árukra havi forgást tűz ki célul.
Számítás. 2. példa: havi forgási sebesség és a gyors készletromlás hatása.
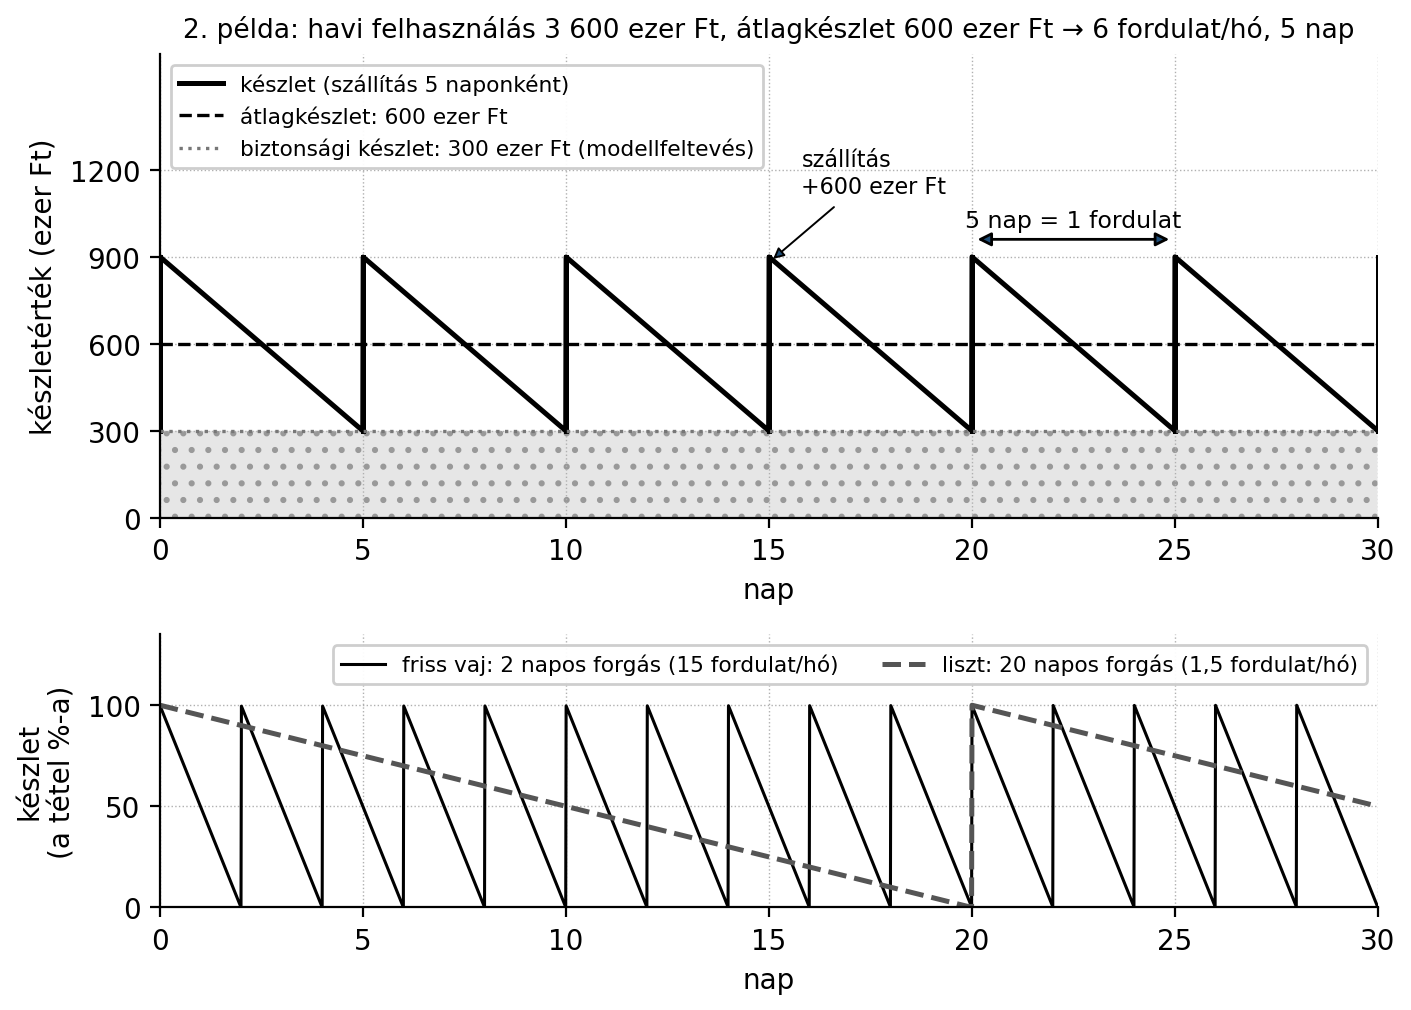
Egy kisebb cukrászda havi anyagfelhasználása 3 600 000 Ft. Az átlagkészlet 600 000 Ft. A hónap 30 nap.
Fordulatokban:
Napokban:
A raktár átlagosan 5 nap alatt cserélődik ki. Ha a friss vajkészletre ugyanez a mutató 2 nap, akkor a vajat gyakrabban kell szállítani, mint a lisztet, amelynél a forgás 20 nap is lehet.
A készlet időbeli alakulását a fűrészfog alakú készletgörbe mutatja: a szállításkor a készlet hirtelen megnő, majd a felhasználással egyenletesen fogy. A felső panelen a 2. példa adatai láthatók (5 naponkénti szállítás, átlagkészlet 600 ezer Ft, havonta 6 fordulat; a 300 ezer Ft-os biztonsági készlet szemléltető feltevés), az alsón a gyorsan forgó vaj és a lassan forgó liszt görbéje. A HTML-kiadásban a szállítási ciklus, a felhasználás, a biztonsági készlet és a selejt csúszkával változtatható.
Értékesítésen kívüli készletcsökkenés. A forgási sebességet rontja, ha a csökkenés egy része nem termelésbe kerül, hanem selejt, romlás, lejárat vagy ismeretlen hiány. Ilyenkor a tényleges anyagfelhasználásnál több anyag fogy el, vagy a készlet lassabban cserélődik, mert a beszerzés egy része „eltűnik” a raktárból anélkül, hogy termék lett volna belőle.
Példa. Az előző havi adatoknál a termelésbe kiadott anyag 3 400 000 Ft, az értékesítésen kívüli csökkenés 200 000 Ft. A teljes csökkenés 3 600 000 Ft. Az átlagkészlet 600 000 Ft.
Ha a mutatót a teljes csökkenésre (3,6 millió Ft) számoljuk, akkor a forgási sebesség 6 fordulat/hónap, azaz 5 nap. Ha a mutatót csak a tényleges termelési felhasználásra (3,4 millió Ft) számoljuk, azaz onnan vesszük, hogy valóban mennyi anyag vált termékké, akkor:
A különbség azt jelzi, hogy a készlet egy része pazarlódik. A vezető feladata, hogy a selejtet és a lejárt anyagot csökkentse, és így a forgási sebesség ténylegesen javuljon.
A készletgazdálkodási mutatók csak akkor használhatók döntésre, ha az adatok pontosak és következetesek.
Egy kisvárosi cukrászda februári adatait nézzük:
| Tétel | Érték (Ft) |
|---|---|
| Nyitókészlet február 1-jén | 1 050 000 |
| Beszerzés februárban | 2 850 000 |
| Felhasználás a termelésbe | 3 100 000 |
| Selejt (romlott tejszín) | 20 000 |
| Saját fogyasztás | 30 000 |
| Leltár szerinti zárókészlet február 28-án | 720 000 |
A mérlegsor szerint a nyilvántartott zárókészlet:
A leltár szerinti tényleges záró 720 000 Ft, tehát 30 000 Ft hiány mutatkozik. Az áruforgalmi mérlegsor kimutatja ezt az eltérést; a tulajdonos megvizsgálja, hogy a hiányt rossz bizonylat, mérési hiba vagy tényleges készletvesztés okozta. Az elszámoltatás során ezt a 30 000 Ft-ot vizsgálják tovább.
Az átlagkészlet (nyitó és valós záró adattal):
Az anyagfelhasználás 3 100 000 Ft, a hónap 28 nap. Forgási sebesség:
A raktár készlete 8 nap alatt cserélődik ki. A tulajdonos azt is megnézi, hogy a romlott tejszín 20 000 Ft, ami a teljes felhasználás 0,6%-a, de ha a múlt hónapban még 5 000 Ft volt, akkor a romlás nő, és az oka lehet a túl nagy rendelés vagy a hibás hűtés. A mutatók tehát nemcsak a raktár sebességét, hanem a pazarlást is jelzik.
1. feladat (A). Egy héten a nyitókészlet 520 000 Ft, a beszerzés 410 000 Ft, a felhasználás 680 000 Ft, a selejt 12 000 Ft. Mennyi a zárókészlet?
2. feladat (A). Számítsd ki az átlagkészletet egyszerű számtani átlaggal, ha a nyitó 1 300 000 Ft, a záró 1 700 000 Ft.
3. feladat (B). Egy cukrászüzemben az év eleji készlet 1 000 000 Ft, az év végi készlet 1 600 000 Ft, az éves anyagfelhasználás 20 800 000 Ft. Számítsd ki a forgási sebességet fordulatokban és napokban (365 nap).
4. feladat (B). A márciusi hónapra az alábbi készletadatokat ismered: hó eleji készlet 2 000 000 Ft, hó végi készlet 2 400 000 Ft. A hónap 31 nap, a felhasználás 8 680 000 Ft. Mennyi a forgási sebesség napokban és fordulatokban? Ellenőrizd, hogy a két mutató összhangban van-e.
5. feladat (C). Egy készletgazdálkodási jelentésben azt írják, hogy a forgási sebesség 20 nap, az átlagkészlet 900 000 Ft, az időszak 30 nap. Mekkora lehetett a havi anyagfelhasználás? Miért lehet ez gyanús egy friss tejszínes termékeket készítő cukrászdában, és mit javasolnál?
6. feladat (D). Töltsd ki a következő havi készletmérleget, és határozd meg a hiányt vagy többletet, ha a leltár szerinti tényleges zárókészlet 1 200 000 Ft volt.
| Tétel | Érték (Ft) |
|---|---|
| Nyitókészlet | 1 500 000 |
| Beszerzés | 3 200 000 |
| Felhasználás | 3 500 000 |
| Selejt | 40 000 |
| Saját fogyasztás | 60 000 |
| Egyéb csökkenés | 10 000 |
| Zárókészlet | ? |
1. feladat (A).
Adott: Ft, Ft, Ft, Ft.
2. feladat (A).
3. feladat (B).
Átlagkészlet:
Fordulatokban:
Napokban:
Ellenőrzés: nap, ami egyezik.
4. feladat (B).
Átlagkészlet:
Fordulatokban:
Napokban:
Ellenőrzés: nap, tehát a két mutató összhangban van.
5. feladat (C).
A forgási sebesség napokban nap, az átlagkészlet Ft, az időszak nap. A képletből:
A havi anyagfelhasználás 1 350 000 Ft lett volna. Egy friss tejszínes termékeket gyártó cukrászdában a tejszín és tojás forgási sebessége általában 1–3 nap kell legyen, nem 20 nap. A 20 napos átlagos forgás arra utal, hogy a raktárban sok tartós vagy lassan mozgó anyag is van, esetleg a friss árukat túl nagy tételben szerzik be. Javaslat: bontsuk meg a készletet csoportokra (friss áru, szárazáru), és csoportonként számoljunk forgási sebességet; a friss árukra sűrűbb szállítást, kisebb rendelési mennyiséget állítsunk be; a 20 napos átlag elfedi a friss áruk gyors romlásának kockázatát.
6. feladat (D).
A mérlegsor szerint a zárókészlet:
A leltár szerinti tényleges záró 1 200 000 Ft, tehát a tényleges készlet 110 000 Ft-tal több, mint a nyilvántartott záró. Ez többlet; az elszámoltatásnál ezt is vizsgálni kell: lehet, hogy egy beszerzést nem rögzítettek (ami a többletet magyarázhatná), vagy csökkenési bizonylat maradt ki, esetleg a leltár felvétele során mérési hiba történt. A hiányhoz hasonlóan a többletet is ki kell vizsgálni, nem szabad automatikusan „nyereségnek” tekinteni.
A készletgazdálkodás a raktári anyagok értékének változását méri. Az áruforgalmi mérlegsor a nyitókészlet és a beszerzés összegét a csökkenésekkel és a zárókészlettel teszi egyenlővé: . Ebből a zárókészlet vagy bármely hiányzó tétel kiszámítható. Az átlagkészlet kifejezi az időszak alatt lekötött anyagértéket; számítható egyszerű számtani átlaggal (), súlyozott átlaggal az eltérő hosszúságú részidőszakokra, vagy kronologikus átlaggal több időponti adatból. A forgási sebesség a készlet cserélődését mutatja: fordulatokban az anyagfelhasználás és az átlagkészlet hányadosa, napokban pedig az átlagkészlet szorozva az időszak napjaival, osztva az anyagfelhasználással. A mutatót mindig anyagköltségen, nem árbevételen számoljuk. Az értékesítésen kívüli csökkenések (selejt, romlás, saját fogyasztás, hiány) rontják a forgást, és az elszámoltatásban (Leltározás és elszámoltatás) mint eltérések jelennek meg. Az adatok pontossága és a bizonylatok teljessége a megbízható mutatók feltétele.
Az alfejezet a számviteli törvény (2000. évi C. törvény) leltározási és készletnyilvántartási kötelezettségére hivatkozik általánosságban; a pontos jogszabályhelyeket, a vendéglátó vállalkozásokra vonatkozó speciális előírásokat és a leltározás gyakoriságát ellenőrizni kell a hatályos jogszabályok és a vállalkozás számviteli politikája szerint. A számítási képletek általános vezetői számviteli, készletgazdálkodási összefüggések; azok a gyakorlatban a vállalkozás számviteli politikájától függően módosulhatnak. A példákban használt készletértékek tanulási adatok, azok valós üzleti döntést nem helyettesítenek.