Statikus változat (mint a PDF-ben)
Egy induló kis cukrászda nem csak receptekből áll. Amikor a tanuló vagy egy gyakorlott cukrász elhatározza, hogy saját üzletet nyit, az első kérdések között szerepel: milyen formában működjön a vállalkozás? Egyéni vállalkozóként, betéti társaságként, korlátolt felelősségű társaságként? Rossz választás esetén a tulajdonos akár a magánvagyonával is felelhet a tartozásokért, felesleges adminisztrációt viselhet, vagy éppen túlzott tőkekövetelményt vállalhat. A cukrászüzemben ez a döntés alapozza meg a későbbi adózást, a hitelfelvételt, a hatósági ellenőrzésre való felkészülést és a pályázatok lehetőségét is.
Képzeljünk el egy háromszereplős helyzetet. Anna cukrász egyedül, kis műhelyben kezdene; Péter és Zsófia testvérpár közösen nyitnának kávézóval összekötött cukrászdát; egy befektető pedig nagyobb, több egységes hálózatot tervez. Anna valószínűleg egyéni vállalkozó lesz, Péter és Zsófia a Kkt., a Bt. (beltag korlátlan, kültag korlátolt felelősséggel) vagy a Kft. között választhat, a befektető pedig részvénytársaságot alapíthat. A választást a felelősség, a tőke, az adózás és a napi adminisztráció együtt határozza meg.
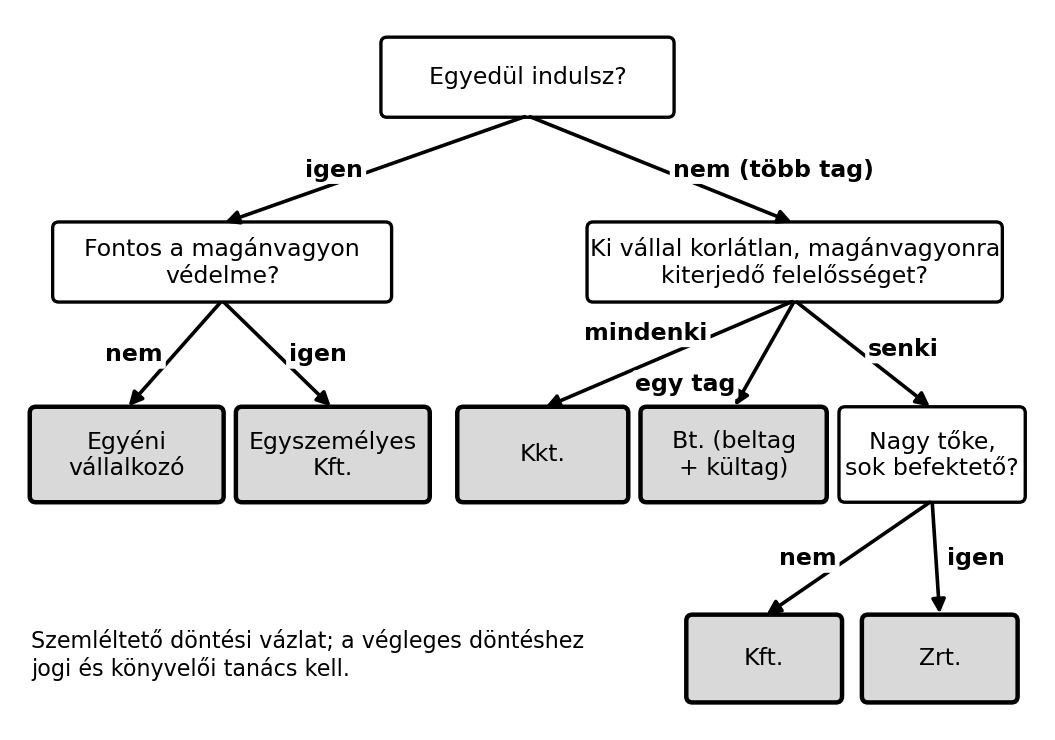
A döntési fa igen/nem elágazásokkal mutatja az utat: először azt kell tisztázni, egyedül vagy többen vágnak-e bele. Egyedül induló vállalkozónál az a kérdés, fontos-e a magánvagyon védelme (egyéni vállalkozó vagy egyszemélyes Kft.); több tagnál az, hogy ki vállal korlátlan, magánvagyonra is kiterjedő felelősséget: mindenki (Kkt.), csak egy tag, a beltag (Bt.), vagy senki (Kft., nagy tőke és sok befektető esetén Zrt.). Egyik forma sem „következik” a másikból: minden ág egy külön döntés eredménye. A döntést mindig az adott helyzet, az üzleti terv és a jogi, adótanácsadói álláspont alapján kell meghozni.
Definíció. Vállalkozás alatt olyan tartósan vagy rendszeresen végzett gazdasági tevékenységet értünk, amelyet ellenérték fejében, nyereség elérésére irányuló szándékkal folytatnak.
Definíció. Gazdasági társaság a Polgári Törvénykönyvben meghatározott, legalább egy (egyes formáknál több) személy által alapított, jogi személyiséggel rendelkező vállalkozás, amely a tagok vagyoni hozzájárulásával jön létre, és üzletszerű gazdasági tevékenységet folytat.
Definíció. Korlátlan felelősség esetén a tulajdonos nem csak a vállalkozás vagyonával, hanem a saját magánvagyonával is helytáll a vállalkozás tartozásaiért. Korlátozott felelősség esetén a tag főszabály szerint csak a vállalkozásba bevitt vagyoni hozzájárulásáig felel.
A gazdálkodás három alapegysége:
A cukrászda mint gazdálkodó szervezet a háztartások igényeire épít, és az állam által meghatározott szabályok között működik.
Egyéni vállalkozó az a természetes személy, aki gazdasági tevékenységet üzletszerűen, saját nevében, saját kockázatára végez. A cukrász egyéni vállalkozóként egyszerűen, gyorsan indíthat, de a vállalkozás teljes vagyonával, vagyis a magánvagyonával is felel a tartozásokért. A vállalkozás nem jogi személy, hanem a természetes személy tevékenysége.
Egyéni cég régebben létező, jogi személyiséggel rendelkező egyéni vállalkozási forma volt; a vonatkozó jogszabály szerint új egyéni cég már nem alapítható, a meglévők sorsát átmeneti szabályok rendezik (ellenőrizendő: hatályos egyéni vállalkozói törvény és átmeneti rendelkezések). A cukrász számára ma az egyéni vállalkozói forma a kézenfekvő, ha egyedül, kis tőkével kezd.
A Ptk. szabályozza a gazdasági társaságok formáit. A vendéglátásban a leggyakoribb a Bt., a Kft., ritkábban a Kkt., és nagyobb hálózatoknál az Rt.
Kkt. (közkereseti társaság): legalább két tag alapítja. A tagok korlátlanul és egyetemlegesen felelnek a társaság tartozásaiért; ez azt jelenti, hogy bármelyik tagtól követelhető a teljes tartozás, és a tag magánvagyona is igénybe vehető. Minimális tőke nincs. Kis családi közös vállalkozásnál használható, de a cukrászati gyakorlatban ritka, mert a felelősség nagy.
Bt. (betéti társaság): alapítói legalább egy beltag és legalább egy kültag. A beltag korlátlanul és egyetemlegesen felel; a kültag csak a társasági szerződésben vállalt vagyoni betétjének erejéig felel, feltéve, hogy nem vesz részt az üzletvezetésben (ellenőrizendő: Ptk. rendelkezései a kültag felelősségéről). A Bt. olcsó, gyorsan alapítható forma lehet, ha van egy beltag, aki viseli a kockázatot, és egy kültag, aki tőkét hoz.
Kft. (korlátolt felelősségű társaság): legalább egy tag alapíthatja. A tag felelőssége korlátozott: főszabály szerint nem felel a társaság tartozásaiért, csak a törzstőke befizetéséért. A törzstőke minimális összege jogszabályban meghatározott (ellenőrizendő: Ptk. szerinti minimális törzstőke, a gyakorlatban gyakran 3 000 000 Ft, de változhat). A Kft. a legelterjedtebb forma a vendéglátásban, mert a tulajdonos magánvagyona védett, ugyanakkor a társaság jogi személyként szerződhet, hitelt vehet fel, alkalmazottakat foglalkoztathat.
Rt. (részvénytársaság): részvényesek alapítják, alaptőkéjét részvényekre osztják. A részvényes nem felel a társaság tartozásaiért; csak a részvénye névértékének, illetve kibocsátási értékének befizetését kockáztatja. Két fajtája: Zrt. (zártkörűen működő részvénytársaság) és Nyrt. (nyilvánosan működő részvénytársaság). A Zrt. részvényei nem kerülnek nyilvános forgalomba, a Nyrt. részvényeit tőzsdére bevezetik. A minimális alaptőke a Ptk.-ban rögzített (ellenőrizendő: Zrt. és Nyrt. minimális alaptőkéje, gyakran 5 000 000 Ft, illetve 20 000 000 Ft, de változhat). Cukrászdák általában nem Rt.-ként működnek; ez a forma inkább nagy hálózatok, befektetői társaságok esetén indokolt.
A következő táblázat összefoglalja a fontosabb jellemzőket.
| Jellemző | Egyéni vállalkozó | Kkt. | Bt. | Kft. | Rt. (Zrt./Nyrt.) |
|---|---|---|---|---|---|
| Alapítók | egy természetes személy | legalább két tag | legalább egy beltag és egy kültag | legalább egy tag | egy vagy több részvényes |
| Minimális tőke | nincs | nincs | nincs | törzstőke (ellenőrizendő: 3 000 000 Ft) | alaptőke (ellenőrizendő: 5 000 000 Ft / 20 000 000 Ft) |
| Tag felelőssége | korlátlan, teljes magánvagyon | korlátlan, egyetemleges | beltag korlátlan, kültag betét erejéig | tag nem felel, csak törzstőke befizetéséért | részvényes nem felel, csak részvénye befizetett értékéig |
| Jogi személyiség | nincs | van | van | van | van |
A táblázatból látható, hogy a korlátozott felelősségért cserébe a Kft.–Rt. tőkekövetelménnyel jár, míg a korlátlan felelősségű formáknál tőkét nem kell kötelezően befizetni, de a kockázat a magánvagyonra is kiterjed.
Az alapítás a választott formától függően eltérő, de közös lépései vannak.
Egyéni vállalkozó alapítása. A cukrásznak be kell jelentkeznie a NAV-hoz, és kéri az egyéni vállalkozói nyilvántartásba vételt. A bejelentés elektronikusan, ügyfélkapun keresztül is elvégezhető. A regisztráció során adószámot kap, és bejelenti a tevékenységi köröket. A vendéglátó tevékenységhez szükséges lehet a szakképesítés igazolása, valamint a működési engedély vagy bejelentés.
Gazdasági társaságok alapítása. A Kkt., Bt., Kft. és Rt. alapítása okirattal történik. Az alapítás dokumentuma általában a társasági szerződés (több tag esetén) vagy az alapító okirat (egyszemélyes társaságnál). Az okiratot közjegyzői okiratban vagy ügyvéd által ellenjegyzett magánokiratban kell elkészíteni (ellenőrizendő: cégeljárás hatályos szabályai). A létesítő okiratnak tartalmaznia kell többek között a cégnevet, a székhelyet, a tagokat, a jegyzett tőkét, a tevékenységi köröket és a képviseletet. A társaságot be kell jegyeztetni a cégbíróságon, amely a cégnyilvántartásba való bejegyzéssel jön létre. A cégbírósági bejegyzés előtt a társaság ún. „előtársaságként” működhet, de a teljes jogképességhez a bejegyzés szükséges (ellenőrizendő: cégnyilvánosságról, bírósági cégeljárásról szóló törvény).
Mindegyik formánál szükséges lehet:
Működési engedély / bejelentés. A vendéglátó tevékenység megkezdését a kereskedelmi hatóságnak, gyakran a települési jegyzőnek kell bejelenteni, és a vonatkozó kereskedelmi jogszabály szerint kell eljárni (ellenőrizendő: kereskedelmi törvény és végrehajtási rendeletei, NÉBIH-útmutatók). A cukrászat esetében az élelmiszer-biztonsági feltételeket a NÉBIH és a kormányhivatalok ellenőrzik.
A tagok jogai és kötelezettségei formánként eltérnek.
Megszüntetés. A vállalkozás megszűnhet a tag vagy tagok döntése alapján, jogutód nélküli megszűnéssel (végelszámolás), fizetésképtelenség esetén felszámolással, vagy kényszertörlési eljárással, ha a cég nem működik és a beszámolóját sem teszi közzé (ellenőrizendő: csődeljárásról, felszámolási eljárásról szóló törvény). Az egyéni vállalkozó megszünteti a tevékenységét, és a NAV-nál kijelentkezik. A társaságok megszűnésekor vagyonelszámolást kell készíteni, a tartozásokat rendezni, az adóhatóságnak bevallani, és a céget töröltetni a cégjegyzékből.
A vállalkozás gazdálkodását két oldalról ellenőrzik.
Jogszabály. A gazdasági társaságok fő szabályait a Polgári Törvénykönyvről szóló 2013. évi V. törvény (Ptk.) tartalmazza. Az egyéni vállalkozásra az egyéni vállalkozóról és az egyéni cégről szóló törvény vonatkozik. A cégnyilvántartást a cégbíróság vezeti, az adóregisztrációt a NAV végzi. A vendéglátó üzlet működéséhez szükséges bejelentés vagy engedély szabályait a mindenkori kereskedelmi törvény és végrehajtási rendeletei tartalmazzák. A pontos formák, tőkeminimumok, eljárási határidők és mértékek változhatnak; ezeket a kiadás előtt célzottan ellenőrizni kell (ellenőrizendő: Ptk. hatályos szövege, cégbírósági tájékoztatók, NAV-útmutatók, kereskedelmi hatósági tájékoztatók).
A vállalkozási forma kiválasztásakor számolni kell a kezdő tőkével és a kockázatvállalással.
Számítás. Egy cukrász Kft.-t kíván alapítani 3 000
000 Ft jegyzett tőkével. Két tag van: Anna 2 000 000 Ft készpénzt, Péter
1 000 000 Ft értékű cukrászati gépet (apport) hoz. A tagok a létesítő
okiratban a gépet csak 900 000 Ft értéken veszik figyelembe (az apport
értékét a tagok határozzák meg, és az értékért felelnek; ellenőrizendő:
Ptk. apportszabályai). Kérdés: mennyi készpénzt kell még befizetni
ahhoz, hogy a jegyzett tőke teljes legyen?
Megoldás: a jegyzett tőke 3 000 000 Ft, a rendelkezésre álló készpénz 2
000 000 Ft, a megállapított apport 900 000 Ft. Összesen 2 900 000 Ft.
Hiány:
.
Mivel a 3 000 000 Ft a Kft. törvényi minimuma, a törzstőke nem
csökkenthető 2 900 000 Ft-ra: a 100 000 Ft hiányt pénzben kell pótolni
(vagy nagyobb értékű apporttal) (ellenőrizendő:
törzstőke-minimum a hatályos Ptk. szerint).
Számítás. Anna egyéni vállalkozóként évi 6 000 000
Ft nettó árbevételre számít. A vállalkozás költségei várhatóan 4 200 000
Ft-ot tesznek ki. Kérdés: mekkora a vállalkozói jövedelem?
Megoldás:
.
Ez a jövedelem képezi az adó alapját, de a tényleges adót az adózási
forma (átalányadó, vállalkozói SZJA stb.) határozza meg. Ezt a Adózási ismeretek alfejezet tárgyalja.
Anna és férje, Balázs cukrászdát nyitnak. Anna cukrász szakképesítéssel rendelkezik, Balázs a kávégépet kezeli. Családi megtakarításuk 1 500 000 Ft, emellett Balázs édesapja 2 000 000 Ft-tal szállna be csendestársként. Három lehetőséget mérlegelnek:
A család ügyvéddel egyeztetve Kft.-t választ, mert a magánvagyon védelme fontos, és az apa is korlátozott kockázattal szállhat be. Elvégzik a cégbejegyzést, adószámot igényelnek, bankszámlát nyitnak, könyvelőt bíznak meg, és a vendéglátó üzletet bejelentik a jegyzőnél. Az első évben a NAV és a NÉBIH is ellenőrzi őket; a rendezett dokumentumok miatt csak kisebb hiányosságokat találnak, amelyeket határidőre javítanak.
Hiba: Kft.-t alapítanak, de a törzstőkét nem fizetik
be.
Tünet: a cégbíróság hiánypótlást ír elő, vagy a bejegyzés elakad; a
tagok később a be nem fizetett törzstőke erejéig helytállni
kötelesek.
Ok: a jegyzett tőke és a ténylegesen befizetett vagyon
összekeverése.
Megelőzés: alapításkor pontosan rögzíteni kell, ki, milyen formában
(készpénz, apport) és mennyit fizet be.
Hiba: Bt. beltag elfelejti, hogy korlátlanul
felel.
Tünet: egy hitel felvétele után a magánlakás is végrehajtás alá
kerülhet.
Ok: a beltag azt hitte, a Bt. is korlátozott felelősséget ad.
Megelőzés: a Bt. választása előtt tisztázni kell a beltag és kültag
felelősségét; ha magánvagyont védeni kell, inkább Kft. javasolt.
Hiba: hiányzó működési bejelentés vagy
engedély.
Tünet: a hatóság a nyitás után bírságot szab ki, vagy az üzletet
bezáratja.
Ok: a tulajdonos a cégbejegyzés után azt gondolta, minden engedélye
megvan.
Megelőzés: a nyitás előtt ellenőrizni kell a kereskedelmi hatósági
bejelentést, az élelmiszer-higiéniai feltételeket és a szükséges
szakképesítést.
1. feladat (A)
Sorolj fel három gazdálkodási alapegységet, és írd le, milyen
kapcsolatban van a cukrászdával!
2. feladat (A)
Párosítsd a formát a felelősséggel: egyéni vállalkozó, Kft., Bt.
beltagja, Bt. kültagja, Rt. részvényese.
3. feladat (B)
Egy Kft. törzstőkéje 3 000 000 Ft. Két tag: az egyik 1 800 000 Ft
készpénzt, a másik 1 200 000 Ft értékű apportot (kemencét) ajánl fel. Az
apport értékét a létesítő okiratban 1 000 000 Ft-ban állapítják meg.
Mennyi készpénzt kell még befizetni, vagy milyen más megoldás van?
4. feladat (B)
Magyarázd el, mi a különbség a korlátlan és a korlátozott felelősség
között! Adj cukrászdai példát mindkettőre!
5. feladat (C)
Anna cukrász és két barátja közös cukrászdát nyitnának. Mindhárman
aktívan dolgoznának, és egyikük sem akar magánvagyonával felelni. Melyik
vállalkozási formát javaslod? Indokold, és nevezd meg a forma
hátrányait!
6. feladat (D)
Készíts egy rövid összehasonlítást egy egyéni vállalkozó és egy Kft.
között egy kis cukrászda indítására! Térj ki: alapítás dokumentumai,
tőkekövetelmény, felelősség, NAV-regisztráció, működési bejelentés. Írd
le, te melyiket választanád, és miért!
1. feladat (A)
A három alapegység: állam, gazdálkodó szervezetek, háztartás. A
cukrászda mint gazdálkodó szervezet a háztartásoknak (vendégeknek)
termel és ad el, az állam pedig adót szed, engedélyeket ad, és ellenőrzi
az élelmiszerbiztonságot.
2. feladat (A)
Egyéni vállalkozó: korlátlan. Kft.: korlátozott (a tag nem felel a
társaság tartozásaiért). Bt. beltag: korlátlan. Bt. kültag: korlátozott
(főszabály szerint). Rt. részvényes: korlátozott.
3. feladat (B)
Jegyzett tőke 3 000 000 Ft. Rendelkezésre áll: 1 800 000 Ft készpénz + 1
000 000 Ft megállapított apport = 2 800 000 Ft. Hiány:
.
Tehát 200 000 Ft készpénzt kell még befizetni (vagy nagyobb értékű
apporttal pótolni a hiányt), mert a 3 000 000 Ft törzstőke-minimum alá
nem lehet menni.
4. feladat (B)
Korlátlan felelősség: a tulajdonos vagy tag a vállalkozás tartozásaiért
a teljes magánvagyonával helytáll. Példa: Anna egyéni vállalkozóként
hitelt vesz fel; ha nem fizet, a lakását is elvihetik.
Korlátozott felelősség: a tag csak a vállalkozásba bevitt vagyonáig
felel. Példa: Kft. tagjaként Anna csak a törzsbetétjének befizetéséért
felel, a társaság tartozásaiért a magánvagyona nem.
5. feladat (C)
Javaslat: Kft., mert mindhárman korlátozott felelősséget szeretnének, és
aktívan dolgoznának, de a magánvagyonuk védett marad. Hátrányai:
minimális törzstőke szükséges (ellenőrizendő: 3 000 000 Ft), a társasági
szerződést ügyvéd ellenjegyezte okiratban kell elkészíteni, a
cégbírósági bejegyzés és a könyvelés költségesebb, mint egy egyéni
vállalkozásé. A tagoknak be kell fizetniük a törzsbetétjüket, és
tartaniuk kell a taggyűlések szabályait.
6. feladat (D)
Az összehasonlítás a táblázatban látható. Részletes válasz: Egyéni
vállalkozó esetén az alapítás egyszerűbb, nincs minimális tőke, de a
magánvagyon kockázatban van. Kft. esetén törzstőke és ügyvédi okirat
kell, cégbejegyzés szükséges, de a magánvagyon védett. Mindkettőnél
NAV-regisztráció és működési bejelentés szükséges. Én a Kft.-t
választanám, ha családi megtakarításból ki tudom fizetni a törzstőkét,
mert a cukrászda hosszú távon hitelt is felvehet, és a korlátozott
felelősség nagyobb biztonságot ad. A konkrét döntéshez azonban ügyvéd és
könyvelő állásfoglalása is szükséges.
A gazdálkodás alapegységei az állam, a gazdálkodó szervezetek és a háztartások. A vállalkozási formák között az egyéni vállalkozó, a Kkt., a Bt., a Kft. és az Rt. közül kell választani. Az egyéni vállalkozó és a Kkt. tagjai, illetve a Bt. beltagja korlátlanul felelnek, míg a Kft.-tag, az Rt.-részvényes és a Bt.-kültag főszabály szerint korlátozott felelősséget élvez. A Kft.-nél minimális törzstőke, az Rt.-nél minimális alaptőke van (ellenőrizendő: Ptk. szerinti értékek). A társaságok alapításához társasági szerződés vagy alapító okirat, cégbírósági bejegyzés, NAV-regisztráció és bankszámla szükséges; a vendéglátó üzlet működéséhez bejelentés vagy engedély kell (ellenőrizendő). A belső ellenőrzés a tulajdonos és a könyvelő feladata, a külső ellenőrzést a NAV, a cégbíróság és a kereskedelmi/élelmiszer-biztonsági hatóság végzi. A választott forma határozza meg az adózási lehetőségeket is, ezért a témát a Adózási ismeretek alfejezet folytatja.
A szakasz a Polgári Törvénykönyv (2013. évi V. törvény), az egyéni vállalkozóról és az egyéni cégről szóló törvény, a cégnyilvánosságról, a bírósági cégeljárásról szóló törvény, a kereskedelmi törvény és a NAV-útmutatók általános ismeretére épül. Ellenőrizendő pontok: a Ptk. hatályos szövege szerinti társasági formák, minimális törzstőke és alaptőke értékei, a Bt.-kültag felelősségének részletszabályai, a könyvvizsgálati kötelezettség árbevételi értékhatára, az egyéni cégre vonatkozó átmeneti rendelkezések, valamint a vendéglátó üzlet működésének bejelentési vagy engedélyezési eljárása. A pontos adatokat a kiadás előtt a hatályos jogszabályokban, a cégbírósági és NAV-tájékoztatókban, továbbá az illetékes kereskedelmi hatóság útmutatóiban kell ellenőrizni.