Statikus változat (mint a PDF-ben)
Egy asztalos egyedi konyhaszekrény-sort vállal. A megrendelő kér árajánlatot. Ha az asztalos csak a faanyag, a lapanyag és a vasalat számláját nézi, könnyen aláígér: nem fedezi a saját bérét, a műhely fűtését, a gépek áramát, a szerszámkopást és a könyvelő díját. A munka elvégzése után kiderül, hogy a bevétel nem fedezi a kiadásokat. Ezért kell a költségeket rendszerezetten, előre és utólag is számolni.
Ez az alfejezet megtanítja, miből áll a bútor önköltsége, hogyan terheljük rá a rezsiköltséget, hogyan számolunk nyereséget és termelési árat, és hogyan hasonlítjuk össze a tervezett és a tényleges költségeket utókalkulációval.
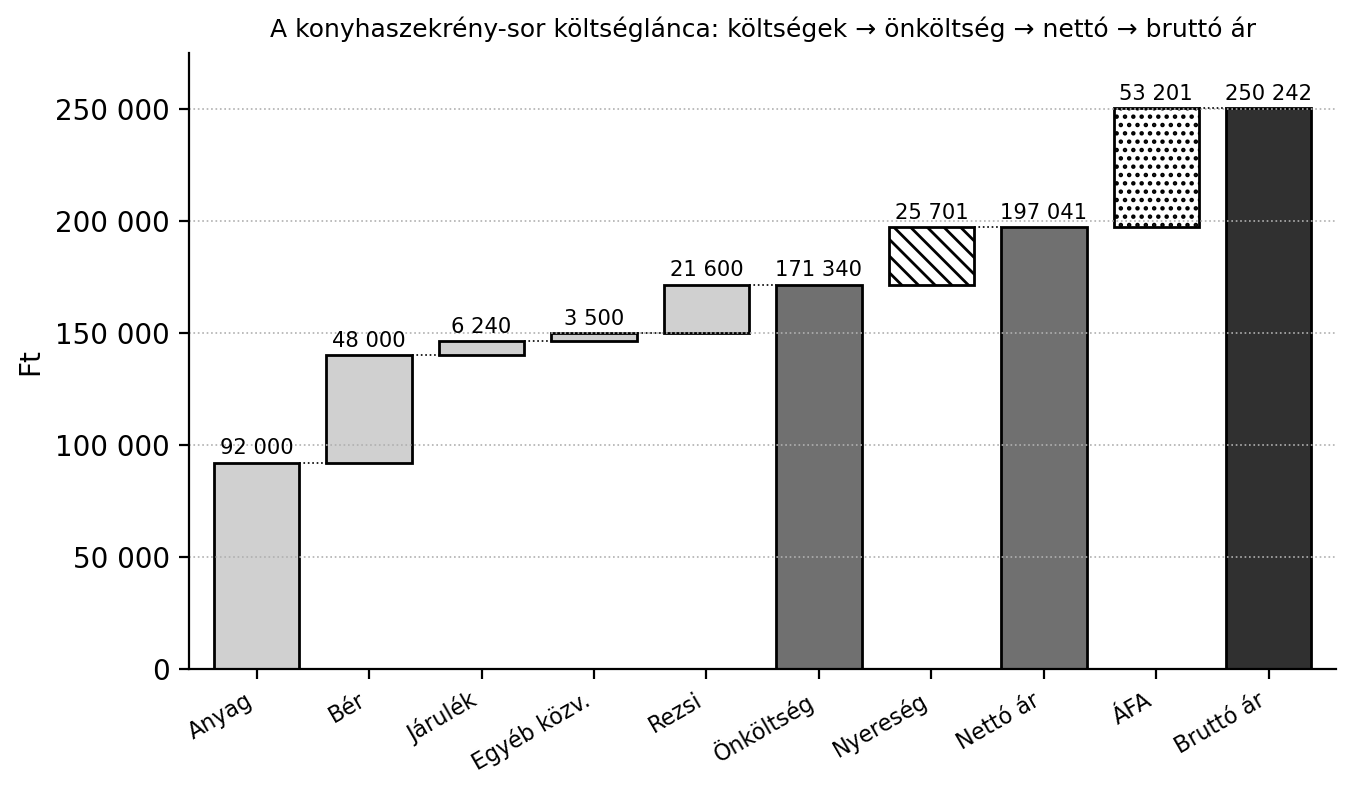
Képzelj el egy tölcsért: a tetején beérkeznek a különböző költségek – anyag, bér, járulék, rezsi. A tölcsér alján kifolyik egyetlen szám: az önköltség. Ha ehhez hozzáadjuk a nyereséget, megkapjuk a nettó termelési árat, az ÁFA-val pedig a bruttó árat, amit a vevő fizet.
A következő vízesésdiagram egy konyhaszekrény-sor előkalkulációját mutatja: a költségek lépcsőzetesen önköltséggé adódnak össze, ehhez jön a nyereség (nettó ár), majd az ÁFA (bruttó ár). A nyereség és az ÁFA nem költség, ezért eltérő mintázatú.
Az ábra azt mutatja, hogy az anyagköltség nagy tétel, de a bér és a rezsi sem hagyható ki. A HTML-kiadásban a kalkulátorral a paraméterek (anyagköltség, munkaidő, béróradíj, járulék, rezsióradíj, haszonkulcs, ÁFA) hatása kipróbálható, és utókalkulációs nézetben a tényleges adatok a tervezett önköltséggel vethetők össze.
Definíció. Önköltség a termék előállításához közvetlenül és a vállalkozás fenntartásához kapcsolódóan felhasznált erőforrások pénzben kifejezett összege, egy termékre vagy megrendelésre vetítve.
A kalkulációban a költségeket csoportosítjuk, mert így látjuk, melyik tétel miért változik.
Közvetlen anyagköltség az a költség, amely a termékbe beépülő anyagokhoz kapcsolódik: tömörfa, lapanyag, élzáró, furnér, ragasztó, vasalat, csavar, lakk, pác, csomagolóanyag. Az árat mindig nettó (ÁFA nélküli) összegben számoljuk, mert az ÁFA nem a vállalkozás költsége, hanem az államnak fizetendő, illetve a vevőre áthárított adó. A mennyiségeket az Anyagszükséglet-számítás: tömörfa, lapanyag, élzáró, vasalat, ragasztó, felületkezelő alfejezetben elkészített szabásjegyzék és anyagnorma adja.
Közvetlen bérköltség a termék elkészítésén dolgozó szakember munkaidejének költsége. Kiszámítása:
ahol a termékre fordított idő (óra), a bruttó vagy kalkulált órabér (Ft/óra). A bérköltségbe beletartozik a szabás, gyalulás, marás, csiszolás, szerelés, valamint az előkészítés és a takarítás időigénye is, ha a termékre számoljuk.
Bérjárulék a munkáltató által fizetendő közteher, például a szociális hozzájárulási adó. A járulékot a bérköltség arányában számoljuk:
ahol a járulékkulcs (pl. , ha a hatályos mérték 13%; ellenőrizendő: aktuális adójogszabály). Ha a munkavállaló bruttó bérét is a bérköltségbe számoljuk, a járulékot hozzá kell adni, mert a vállalkozás tényleges kiadása ez.
Egyéb közvetlen költség az a költség, amely közvetlenül a megrendeléshez kapcsolódik, de nem anyag és nem bér: például a termék helyszínre szállítása, külön csomagolás, speciális szerszám, bérbe vett sablon, alvállalkozói munka.
Gyártási különköltség az adott gyártási tételhez kapcsolható, de nem anyag jellegű tétel: például a CNC-program írása, egyedi sablon készítése, próbadarabok, speciális mérés, minősítés. Sok kis műhelyben ezt az egyéb közvetlen költségbe olvasztják, de nagyobb vállalkozásnál külön soron jelenik meg.
Általános (rezsi) költség a vállalkozás fenntartásához és működtetéséhez szükséges, de közvetlenül egyetlen termékre nehezen terhelhető kiadás: műhelybérlet vagy épületfenntartás, fűtés, villany, víz, gépkarbantartás, biztosítás, könyvelő, telefon, internet, marketing, tisztítószerek, kis szerszámok. A rezsit a termékre rezsióradíjjal terheljük.
Definíció. Rezsióradíj az általános költség egy munkaórára jutó összege:
ahol a tervezett éves (vagy havi) általános költség, a tervezett felhasználható (kiszámlázható) órák száma. A nem az összes munkaóra, hanem az az idő, amit a vevő számára számlázható munkával töltünk. A szabadság, a betegség, a karbantartás és az adminisztráció nem számlázható.
Definíció. Teljes önköltség a termékre számított összes költség összege:
ahol
Definíció. Nyereség a vállalkozás haszna, amelyet a tulajdonos a kockázatért, a fejlesztésért és a tartalékképzésért számol fel. Haszonkulccsal számoljuk:
ahol a haszonkulcs (pl. , azaz 15%). A haszonkulcsot a piac, a verseny és a vállalkozási stratégia határozza meg.
Definíció. Termelési (nettó) ár az önköltség és a nyereség összege:
Definíció. Bruttó ár a vevő által fizetendő összeg, amely a nettó árhoz hozzáadott ÁFÁ-t tartalmazza:
ahol az ÁFA-kulcs (pl. , ha a hatályos mérték 27%; ellenőrizendő: aktuális áfatörvény).
A rezsióradíj lényege, hogy a vállalkozás minden eladott munkaórája egy kicsit „viszi magával” a rezsit is. Vezessük le.
Tegyük fel, hogy egy egyéni vállalkozó éves általános költsége 2 400 000 Ft. Ebben benne van a műhely bérleti díja, a fűtés, az áramrezsi, a könyvelő, a biztosítás és a kis eszközök. Az évben összesen 220 munkanapja van, de csak 200 napon dolgozik. Napi 8 órából a ténylegesen kiszámlázható idő körülbelül 6 óra, mert a többi anyagbeszerzés, szerszámélezés, takarítás, adminisztráció. Így a felhasználható óraszám:
A rezsióradíj:
Ha egy termékre 12 órát dolgozik, akkor a rezsiköltsége:
Ez a levezetés azt is jelzi, hogy a rezsi erősen függ a tervezett óraszámtól: ha túl kevés megrendelés van, a rezsióradíj megnő, mert ugyanazt az éves rezsit kevesebb órára kell szétosztani.
Szabály. Az előkalkulációhoz mindig ezt a sorrendet kövesd:
Adott: Egy műhely havi általános költsége 250 000 Ft. A tulajdonos havi 21 munkanapból 19 napon dolgozik, napi 6 óra számlázható munkaidővel.
Keresett: a rezsióradíj.
Megoldás. Először a havi felhasználható órák:
A rezsióradíj:
Ellenőrzés: ha egy 5 órás munka rezsijét számoljuk: , ami nagyságrendileg ésszerű.
Adott:
Keresett: a termék önköltsége, nettó és bruttó ára (ÁFA 27 %, ellenőrizendő).
Megoldás.
Ellenőrzés: az anyag a bruttó ár körülbelül 29 %-a, a munkaköltség és rezsi együtt nagyobb, mint az anyag. Ez egy jellemző egyedi bútornál.
Egy asztalos egyedi konyhaszekrény-sort készít. Az Anyagszükséglet-számítás: tömörfa, lapanyag, élzáró, vasalat, ragasztó, felületkezelő alfejezetben elkészített anyagnorma alapján az anyagköltség:
| Tétel | Mennyiség | Egység | Egységár (nettó, Ft) | Érték (Ft) |
|---|---|---|---|---|
| Laminált forgácslap | 8,5 | m² | 7 800 | 66 300 |
| Hátfal farostlemez | 3,2 | m² | 1 900 | 6 080 |
| Élzáró fólia 0,8 mm | 25 | fm | 220 | 5 500 |
| Vasalat, zsanér, fogantyú | 1 | készlet | 9 000 | 9 000 |
| Ragasztó és szerelőanyag | 1 | készlet | 3 100 | 3 100 |
| Csomagolás, élvédő sarok | 1 | készlet | 2 020 | 2 020 |
| Összes anyag | 92 000 |
A műveletterv becsült munkaideje 12 óra. A béróradíj 4 000 Ft/óra, a járulékkulcs 13 %, a rezsióradíj 1 800 Ft/óra. Egyéb közvetlen (helyszíni szállítás) 3 500 Ft. Nyereség 15 %, ÁFA 27 % (mintaértékek, ellenőrizendő).
Előkalkuláció.
Táblázatos összefoglaló.
| Költségcsoport | Képlet | Összeg (Ft) |
|---|---|---|
| Anyagköltség | szabásjegyzékből | 92 000 |
| Bérköltség | 12 h × 4 000 Ft/h | 48 000 |
| Bérjárulék | 48 000 × 13 % | 6 240 |
| Egyéb közvetlen | szállítás | 3 500 |
| Rezsi | 12 h × 1 800 Ft/h | 21 600 |
| Önköltség | 171 340 | |
| Nyereség | 171 340 × 15 % | 25 701 |
| Nettó ár | 197 041 | |
| ÁFA | 197 041 × 27 % | 53 201 |
| Bruttó ár | 250 242 |
Továbbvitt eredmény. Az itt kiszámított önköltség és termelési (nettó) ár az Árajánlat készítése: termelési ár, ÁFA, kiszámlázott ár alfejezetben lesz az árajánlat két legfontosabb sora; az Üzleti terv, piackutatás, piacképesség alfejezetben pedig azt vizsgáljuk, hogy a haszonkulcs és a rezsióradíj milyen piaci helyzetben tartható fenn.
Definíció. Előkalkuláció a gyártás vagy a megrendelés megkezdése előtt készült költségszámítás, amely becsült anyagmennyiségeken, becsült munkaidőn és tervezett rezsin alapul. Az árajánlat alapja.
Definíció. Utókalkuláció a gyártás befejezése után, a ténylegesen felhasznált anyag, a ténylegesen ráfordított munkaidő és a ténylegesen felmerült költségek alapján készült számítás. Célja megmutatni, hogy a vállalkozás a tervezett nyereséget érte-e el.
Definíció. Eltérés-elemzés a tervezett (előkalkulált) és a tényleges (utókalkulált) értékek összehasonlítása, a különbség okának megkeresése.
Az utókalkulációhoz a műhelynaplóból, az anyagfelhasználási lapokból és a számlákból gyűjtjük az adatokat.
A tényleges adatok:
Utókalkuláció:
Ha a vállalkozó az előkalkuláció alapján adott nettó árat: 197 041 Ft, akkor a tényleges haszon:
ami a tényleges önköltségre vetítve:
hasznot jelent, a tervezett 15 % helyett. Ez a különbség látható, és a jövőre nézve tanulságos.
Eltérés-elemzés:
| Tétel | Tervezett (Ft) | Tényleges (Ft) | Eltérés (Ft) | Legfontosabb ok |
|---|---|---|---|---|
| Anyag | 92 000 | 96 500 | +4 500 | anyagár-emelkedés, szabási hulladék |
| Bér | 48 000 | 54 600 | +6 600 | több idő és magasabb órabér |
| Járulék | 6 240 | 7 098 | +858 | bérnövekedés miatt |
| Egyéb | 3 500 | 4 100 | +600 | kétszeri szállítás |
| Rezsi | 21 600 | 23 400 | +1 800 | hosszabb munkaidő |
| Önköltség | 171 340 | 185 698 | +14 358 |
A szabály az: ha az utókalkuláció eltérést mutat, keressük meg a legnagyobb eltérés okát, és javítsunk a folyamaton: anyagbeszerzés, szabás optimalizálása, gépbeállítás, szállítás szervezése.
Technológiai lap az utókalkulációhoz. Cél: tényleges költségek rögzítése. Anyagok: műhelynapló, anyagfelhasználási lap, számlák. Lépések:
Szabvány. A könyv nem helyettesíti az adótanácsadást. A bérjárulék, az ÁFA és az egyéb adók mértékét mindig a hatályos magyar adójogszabályok tartalmazzák; a mértékek időben változhatnak. Itt 13 % bérjárulék és 27 % ÁFA tanulási mintaérték (ellenőrizendő: aktuális szocho- és áfatörvény). Az önköltség számításának belső módszerét a vállalkozás számviteli politikája rögzíti; a számlán az ÁFA-t a jogszabály szerint kell feltüntetni. A mintaárak csak a számítás menetét mutatják, nem valós piaci árak.
A kalkuláció is ellenőrizhető, mint egy munkadarab. Minden számításnál végezd el az alábbiakat:
Hiba 1: csak az anyagköltséggel kalkulál az asztalos. Ok: az önköltség fogalmának hiánya, vagy a bér- és rezsiköltséget „úgy is kifizeti valahogy” gondolat. Következmény: a termelési ár nem fedezi a vállalkozás költségeit, veszteség. Helyes gyakorlat: mindig teljes önköltséget számolni, beleértve a bért, járulékot és rezsit.
Hiba 2: a bérjárulék elfelejtése. Ok: csak a dolgozó bruttó bérét számolja, a munkáltatót terhelő szociális hozzájárulási adót (minta: 13 %, ellenőrizendő) nem. Következmény: a bérköltség 13 %-kal alulbecsült. (Ha a nettó bérből indul, a hiány még nagyobb, mert a dolgozó levonásai is kimaradnak.) Következmény: 13 %-os bérköltség hiány, ami nagyobb munkáknál jelentős. Helyes: a bérköltséghez mindig hozzáadni az aktuális járulékot.
Hiba 3: az anyagköltséget bruttó áron viszi be. Ok: a kalkulátor elfelejti, hogy az ÁFA nem költség, hanem a számlán áthárított adó. Következmény: az önköltség felfújt, az árajánlat torz, a nyereségszámítás hamis. Helyes: az anyagárat nettó áron szerepeltetni, az ÁFÁ-t csak a végén a nettó termelési árra számolni.
Hiba 4: a rezsióradíj rossz óraszámra van vetítve. Ok: az éves rezsit az összes naptári munkaórára osztja, pedig sok óra nem számlázható. Következmény: a rezsióradíj túl alacsony, a termék nem hoz annyi rezsit, amennyit kell. Helyes: csak a kiszámlázható órákkal számolni.
Egy asztalos tanuló, miután megtanulta a szabásjegyzéket, először vállalt egy fenyőből készült lépcsőfok-burkolatot. Csak az anyagköltséget számolta: 45 000 Ft. Rátett 10 % hasznot, és 49 500 Ft-ért adta el. A munka 8 órát vett igénybe, a város másik végére szállította, a ragasztó és a csomagolás is többe került. Az utókalkuláció megmutatta: a tényleges önköltség 61 000 Ft volt. A tanuló veszteséget termelt, mert a bérét, a járulékot, a rezsit és a szállítást nem kalkulálta. A tanulság: az árajánlat előtt mindig készüljön el az előkalkuláció minden költségcsoporttal, és a haszonkulcs a teljes önköltségre vetüljön, nem csak az anyagra.
Válaszold meg a kérdéseket, majd nézd meg a Megoldások elején a válaszokat.
Határozd meg egy termék önköltségét és bruttó árát az alábbi adatokból: anyagköltség nettó 25 000 Ft, munkaidő 3 óra, béróradíj 3 800 Ft/óra, bérjárulék 13 %, rezsióradíj 1 900 Ft/óra, egyéb közvetlen költség 1 200 Ft, haszonkulcs 12 %, ÁFA 27 % (mintaértékek).
Egy műhely éves általános költsége 3 600 000 Ft. Az évente kiszámlázható órák száma 1 500. Mennyi a rezsióradíj? Miért nem helyes az összes munkaórával (1 800 óra) számolni ezt a rezsit?
Készítsd el egy kisebb polcrendszer előkalkulációját táblázatos formában az alábbi tételekből: anyagköltség 31 000 Ft, becsült idő 5 óra, béróradíj 4 200 Ft/óra, járulék 13 %, rezsióradíj 2 100 Ft/óra, egyéb közvetlen 2 000 Ft, haszonkulcs 15 %, ÁFA 27 %. Add meg az önköltséget, a nettó árat és a bruttó árat.
Egy ajtólap gyártására az előkalkuláció szerint 4,5 óra munkaidő és 18 000 Ft anyagköltség jut, a béróradíj 4 000 Ft/óra, járulék 13 %, rezsióradíj 2 000 Ft/óra, egyéb 0 Ft. A tényleges idő 5,2 óra, az anyagköltség 19 500 Ft lett, a többi változatlan. Számítsd ki az előkalkulált és az utókalkulált önköltséget, majd az eltérést. Mennyi a százalékos eltérés? (A nyereséggel most ne foglalkozz.)
Egy asztalos 10 % haszonkulccsal dolgozik. Egy munkánál az utókalkuláció szerint a tényleges önköltség 180 000 Ft lett, de az előkalkulált önköltség 160 000 Ft volt. Az árajánlatban a nettó ár 176 000 Ft volt. Mekkora lett a tényleges nyereség Ft-ban és a tényleges önköltség százalékában? Mit javasolsz, hogyan kerülje el a jövőben az ilyen csökkenést?
Készítsd el egy konyhaszekrény-sor rövidített utókalkulációját. A tényleges adatok: anyag 96 500 Ft, bér 54 600 Ft, járulék 13 %, rezsi 23 400 Ft, egyéb 4 100 Ft. A vállalkozó az árajánlatban nettó 197 041 Ft-ot adott. Számítsd ki a tényleges önköltséget, a tényleges nyereséget, és állapítsd meg, hogy hány százalékos hasznot ért el. Ezután írd le, milyen költségtényezőt kell leginkább javítania, ha vissza akar térni a 15 %-os tervezett haszonhoz.
Bér: . Járulék: . Rezsi: . Önköltség:
Nyereség: . Nettó ár: . ÁFA: . Bruttó ár: .
Rezsióradíj:
Nem helyes az összes munkaórával osztani, mert abban benne vannak a nem számlázható órák (szabadság, betegség, adminisztráció, műhelyfenntartás). Ha 1 800 órával osztanánk, a rezsióradíj 2 000 Ft/óra lenne, ami alacsonyabb, és a termék nem gyűjtené vissza az éves rezsit. Ezért a rezsióradíj számításánál csak a kiszámlázható órákat vesszük figyelembe.
Költségtáblázat:
| Költségcsoport | Számítás | Összeg (Ft) |
|---|---|---|
| Anyagköltség | adott | 31 000 |
| Bérköltség | 5 h × 4 200 Ft/h | 21 000 |
| Bérjárulék | 21 000 × 13 % | 2 730 |
| Egyéb közvetlen | adott | 2 000 |
| Rezsi | 5 h × 2 100 Ft/h | 10 500 |
| Önköltség | 67 230 | |
| Nyereség | 67 230 × 15 % | 10 084,50 ≈ 10 085 |
| Nettó ár | 77 315 | |
| ÁFA | 77 315 × 27 % | 20 875,05 ≈ 20 875 |
| Bruttó ár | 98 190 |
Előkalkuláció:
Utókalkuláció:
Eltérés: . Százalék: növekedés.
Az árajánlatban szereplő nettó ár 176 000 Ft. A tényleges önköltség 180 000 Ft. A tényleges nyereség:
Ez azt jelenti, hogy az asztalos 4 000 Ft veszteséget termelt, nem nyereséget. A tényleges önköltségre vetítve:
Javaslat: a jövőben az előkalkulációba vegye be a reális munkaidőt, és ha a költségek nőnek, az árajánlatban használt haszonkulcsot úgy válassza meg, hogy a tényleges költségek és a váratlan emelkedések mellett is nyereség maradjon. Emellett vizsgálja felül az anyagbeszerzést és a rezsióradíjat, mert a 20 000 Ft-os önköltség-növekedés részben anyagdrágulásból, részben hosszabb időből adódott.
Járulék: .
Tényleges önköltség:
Tényleges nyereség:
Tényleges haszonkulcs:
A 15 %-os tervezett haszon eléréséhez a legnagyobb javulást a bérköltség és a munkaidő adja, mert a bér 6 600 Ft-tal, a hozzá tartozó járulék 858 Ft-tal és a rezsi 1 800 Ft-tal nőtt. Emellett az anyagköltség 4 500 Ft-os növekedését is csökkenteni kell, például jobb anyagkihozatalú szabástervvel és előre megkötött anyagárral.
Az önköltség a termékre vetített összes költség: közvetlen anyagköltség (nettó áron), közvetlen bérköltség, bérjárulék (a bérre vetített munkáltatói teher, minta: 13 %, ellenőrizendő), egyéb közvetlen költség, gyártási különköltség és általános (rezsi) költség. A rezsit rezsióradíjjal osztjuk le: , ahol a felhasználható, kiszámlázható órák száma. A termékre eső rezsi: . A teljes önköltség:
A nyereség , a termelési (nettó) ár , a bruttó ár , ahol az ÁFA-kulcs. Az előkalkuláció becsült adatokkal készül a gyártás előtt, az utókalkuláció tényleges adatokkal a gyártás után. Az eltérés-elemzés megmutatja, hol nőtt a költség, és mit javítsunk. Továbbvitt eredmény: az önköltség és a termelési ár a következő Árajánlat készítése: termelési ár, ÁFA, kiszámlázott ár alfejezetben az árajánlat magja, a haszonkulcs és a rezsióradíj pedig az Üzleti terv, piackutatás, piacképesség alfejezetben kap piaci értelmezést.