A vállalkozói lét nem attól kezdődik, hogy valaki kiváltja a vállalkozói igazolványt, hanem attól, hogy a szerelési munka mellett az árajánlat, a költségszámítás és a számla is szakszerű. Egy villanyszerelő vállalkozás akkor működik jól, ha a szakmai minőség mellett a pénzügyi folyamat is átlátható: az ügyfél tudja, mit és miért fizet, a vállalkozó pedig látja, hogy a kalkulált ár fedezi az anyagot, a munkát, az autót, a könyvelőt, a műszereket és a tartalékot is.
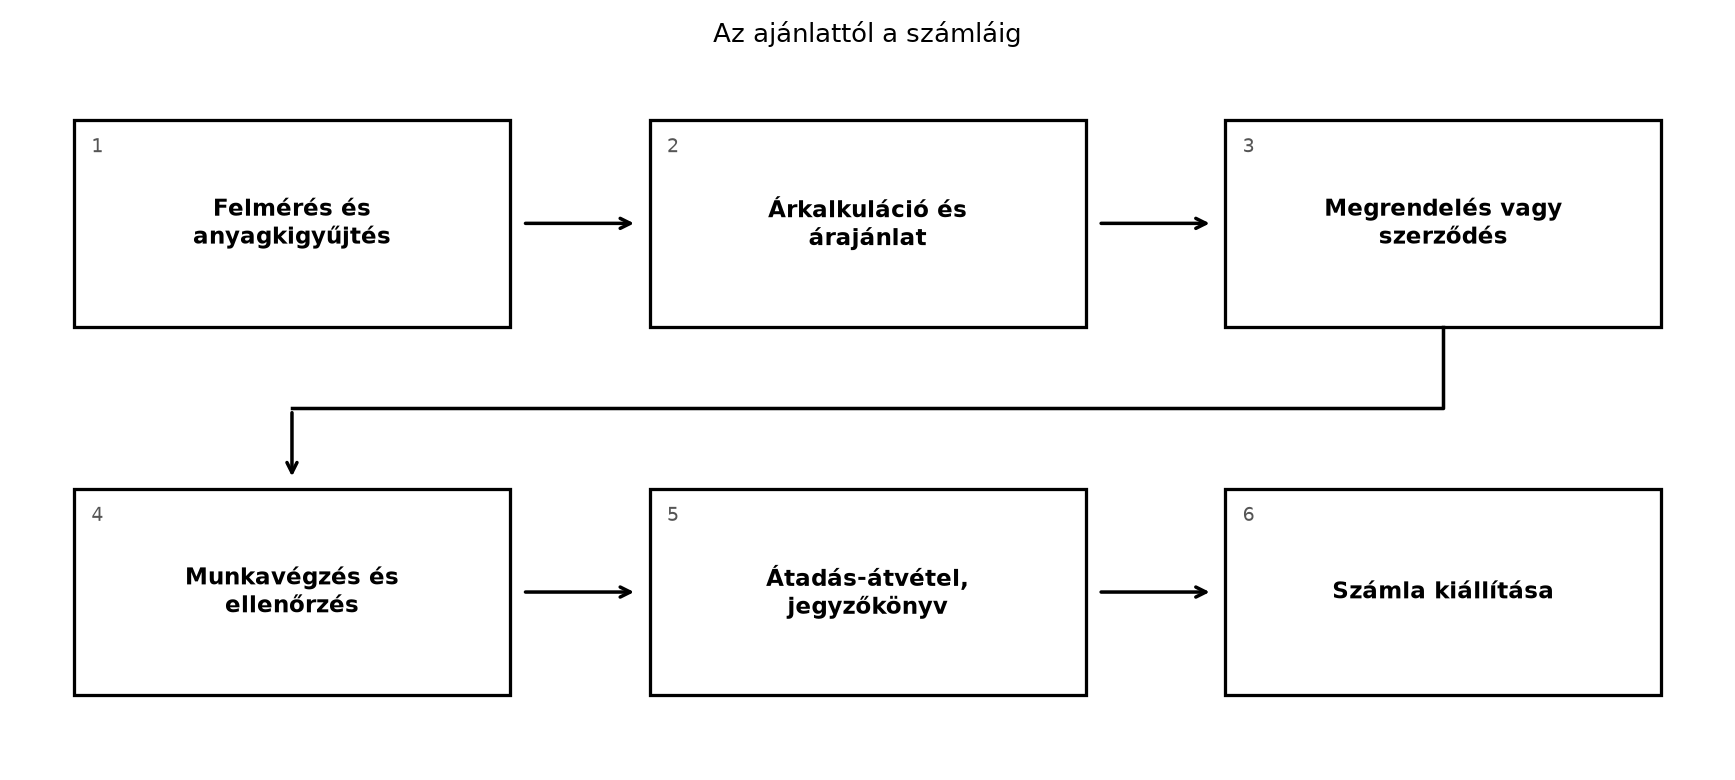
Képzeld el, hogy a megrendelő felhív: a lakáselosztót ki kellene cserélni, és két új áramkört szeretne. Első lépés a felmérés, majd anyaglista és árkalkuláció készül. Az árajánlat elfogadása után szerződés vagy írásos megrendelés következik, utána a munka, a műszaki ellenőrzés, az átadás-átvétel, végül a számla. Az alábbi folyamatábra ezt a láncot mutatja.
A folyamat elején a műszaki tartalom, a végén a pénzügyi elszámolás áll. Ha bármelyik lépés hiányzik vagy pontatlan, akkor a legszebb szerelés is vitához, késedelmes fizetéshez vagy veszteséghez vezethet.
Definíció. A vállalkozási forma azt a jogi keretet jelenti, amelyben a villanyszerelő a tevékenységét végzi, szerződést köt, adózik és felelősséget visel. A három leggyakoribb forma Magyarországon az egyéni vállalkozó, a korlátolt felelősségű társaság (kft.) és ritkábban a betéti társaság (bt.).
A gyakorlati szempontok alapján a következő fő különbségek láthatók:
| Szempont | Egyéni vállalkozó | Kft. | Bt. |
|---|---|---|---|
| Alapítás, adminisztráció | egyszerűbb, gyorsabb | alapító okirat, cégbíróság, több adminisztráció | cégbíróság, társasági szerződés |
| Felelősség | a vállalkozó teljes magánvagyonával felel | a társaság a saját vagyonával felel; a tag főszabály szerint csak a vállalt vagyoni hozzájárulás (törzsbetét) szolgáltatásáig kötelezett, a társaság tartozásaiért nem felel (ellenőrizendő: Ptk. 3:159. §) | beltag teljes vagyonával, kültag általában tőkehozzájárulásáig |
| Adózási lehetőség | szja vagy átalányadó, tételes adó lehet feltételekkel | társasági adó, osztalék, esetleg kiva | társasági adó |
| Hitelképesség, pályázat | gyengébb, banki megítélés változó | gyakran erősebb, pályázatoknál, nagyobb projekteknél előny | korlátozott |
| Kinek ajánlott? | önálló szakember, kisebb volumen, lakossági munka | nagyobb vállalkozás, közbeszerzés, alvállalkozói lánc, több ember | ritkán indokolt |
A legtöbb kezdő, önállóan dolgozó villanyszerelő egyéni vállalkozóként indul, mert az alapítás egyszerűbb, és a könyvelés is kisebb feladat. Ha a munka már több embert, nagyobb projekteket, raktárt, hitelt vagy pályázatot igényel, akkor a kft. létrehozása gyakran a járható út. A bt. villanyszerelői tevékenységre ritkábban éri meg, mert a beltag felelőssége éppúgy teljes, mint az egyéni vállalkozóé, viszont a cégadminisztráció megmarad.
Megjegyzés. A vállalkozási forma megválasztása mellett a tevékenység feltételeit is tisztázni kell: a villanyszerelői munkához szükséges szakképesítést, nyilvántartásba vételt, kamarai tagságot, felelősségbiztosítást, valamint az adott tevékenységre vonatkozó engedélyeket mindig az adott időpontban hatályos szabályok szerint kell ellenőrizni. A konkrét feltételek a tevékenységi kör szerint eltérhetnek, ezért a célzott jogszabályi és kamarai tájékoztatók az irányadók (ellenőrizendő: tevékenység-engedélyezési és képesítési feltételek).
Szabály. A vállalkozási formára, az adózásra, az áfára, a számlázásra és a jótállásra vonatkozó mindenkor hatályos magyar jogszabályok, a NAV tájékoztatói és az ágazati előírások az irányadók. Az itt bemutatott kulcsok és összeghatárok csak tanulási példák, nem helyettesítik az adott adóévre vagy ügyletre érvényes szabály ismeretét. A példák a számítási módszert mutatják, nem adótanácsot adnak.
Az adózás alapfogalmai:
A vállalkozó dönthet úgy, hogy alanyi adómentes lesz, ha az éves bevétele a mindenkori értékhatár alatt marad (ellenőrizendő: aktuális értékhatár). Az alanyi mentes vállalkozó nem számít fel áfát az ügyfélnek, ugyanakkor a beszerzéseiben felszámított áfát sem vonhatja le. Ez a lakossági munkánál egyszerűbb kommunikációt tesz lehetővé, de nagyobb anyagbeszerzésnél vagy áfás megrendelőnél hátrányos lehet.
Példa. Ha egy számla nettó összege , az áfakulcs , akkor
Figyelem. Az áfakulcs mértéke és az adófizetési szabályok időben változhatnak; a példában szereplő a számítási logika bemutatására szolgál, az éles számlázás előtt mindig az aktuális előírást kell ellenőrizni.
Az árkalkuláció célja, hogy a vállalkozó ne csak a közvetlen anyag és a munkaórák költségét lássa, hanem minden olyan tételt, amely a vállalkozás működéséhez szükséges. A korábban megismert Anyag- és eszközkiválasztás, árajánlat alfejezetben az anyagkigyűjtés és a munkadíj szerepe már előkerült; itt ezt bővítjük teljes vállalkozói kalkulációvá.
Összefüggés. A költségalapú ár képlete:
Ahol:
A munkadíj számítása:
ahol a tervezett óraszám, pedig a vállalkozói óradíj.
A vállalkozói óradíj nem egyenlő az alkalmazotti órabérrel. Tartalmaznia kell:
A közvetlen költségekre rá kell számolni a rezsiköltséget:
A rezsi százalékértékét minden vállalkozás a saját éves költségeiből, tapasztalataiból képzi. Jellemző tételei az iroda, telefon, internet, könyvelő, bankköltség, autó, tárolóhely, munkaruha, biztosítás.
A nyereség a vállalkozás fejlődését, tartalékát és a tulajdonosi hozamot fedezi:
A nettó ajánlati árat ezután így számolhatjuk:
A bruttó ajánlati árhoz pedig hozzáadjuk az áfát:
A százalékok csak példák; minden vállalkozásnak a saját helyzetére kell hangolnia őket. A fontos, hogy a kalkuláció minden lényeges tételt számszerűsítsen.
Számítás. Egy vállalkozó lakáselosztó-cserére készít ajánlatot. A tételes anyaglista nettó összege , a segédanyagot -kal számolja, a tervezett munkaidő óra, a vállalkozói óradíj , a rezsi , a nyereség .
Az alap a közvetlen költség és a rezsi összege:
A kalkulált összeget a vállalkozó célszerűen felfelé kerekíti, például nettó ajánlati árra. Ha áfás számlát ad, akkor áfakulccsal számolva:
Ellenőrzés. Visszafelé számolva a bruttóból a nettó , tehát az áfa és a nettó összeg együtt helyes. A munkadíj külön is látszik; a végső ár nagyságrendje a feladathoz képest reális tanulási példa.
Definíció. Az árajánlat olyan írásos, tételes ajánlat, amely a leendő megrendelő számára rögzíti a munka műszaki tartalmát, az anyag- és munkadíjat, a fizetési feltételeket, a határidőt és az érvényességi időt. Az ajánlat nem számla, és nem feltétlenül szerződés; a megrendelő elfogadó nyilatkozata, illetve az aláírt vállalkozási szerződés hozza létre a kölcsönös kötelezettségeket.
Szabály. Az árajánlatnak és a szerződésnek olyan nyelvezetet kell használnia, amely az ügyfél számára is érthetően lehatárolja a teljesítendő feladatot. A konkrét jogi követelményeket – így a vállalkozási szerződés szabályait, a fogyasztóvédelmi előírásokat, az elállási és szavatossági jogokat – a mindenkor hatályos magyar jogszabályok tartalmazzák (ellenőrizendő: Ptk. és fogyasztóvédelmi előírások).
A jó árajánlat minimális tartalma:
A villanyszerelői munkánál az is előfordul, hogy a felmérés után a fal, a régi vezeték vagy az elosztó állapota eltér a tervtől. Ilyenkor a szerződésben érdemes rögzíteni, hogy a pótmunka milyen módon kerül elszámolásra, például a feltárt többletmunkát írásos jóváhagyás után óradíjas alapon végzik el.
Definíció. A számla olyan számviteli bizonylat, amely egy értékesítés vagy szolgáltatás ellenértékét igazolja. A számla jogilag meghatározott adattartalommal bír, és a kiállítása után a vállalkozó adóbevallási, adatszolgáltatási kötelezettsége keletkezhet.
Szabály. A számla kötelező tartalma jellemzően a következők (a pontos formátumot a mindenkor hatályos áfa- és számviteli előírások határozzák meg; ellenőrizendő: NAV számla-adatszolgáltatási és adattartalmi előírások):
Megjegyzés. Alvállalkozóként végzett építési-szerelési munkánál meghatározott feltételekkel fordított adózás alkalmazandó: a számlán nincs áfa, a „fordított adózás” szöveg szerepel (ellenőrizendő: Áfa tv., NAV tájékoztató).
A villanyszerelői gyakorlatban a számlán a beépített anyagot és a munkadíjat külön soron vagy tételesen érdemes feltüntetni. Ez fontos az ügyfélnek, a könyvelőnek és az esetleges későbbi reklamáció kezelésénél is.
Példa: tételes műszaki számla szerkezete.
A vállalkozó egy kisebb aljzatbővítést végzett el:
Megjegyzés. Az áfatartalom és a tételes bontás a gyakorlatban a számlázóprogramban automatikusan is készülhet. A cél az, hogy a vállalkozó szemmel tudja ellenőrizni a program által számított értékeket, mert a tizedesvessző, az áfakulcs vagy a mennyiség elütése azonnal látszik az ilyen egyszerű visszaszámolásban.
Fogalom. A kellékszavatosság azt jelenti, hogy a vállalkozó a munka hibás teljesítéséért a jogszabályban meghatározott módon felel. A jótállás ezen túlmenő, jellemzően időtartamban meghatározott kötelezettség, amelyet jogszabály vagy szerződés írhat elő. A hétköznapi nyelvben a kettő gyakran összefolyik, ezért a vállalkozói ajánlatban érdemes pontosan megírni, milyen időtartamra és milyen hibákra vállal felelősséget a szerelő.
A villanyszerelői munkánál a szerelő a saját kivitelezéséért felel. A beépített készülékekre, például kismegszakítóra, áram-védőkapcsolóra, lámpára, frekvenciaváltóra elsősorban a gyártó adhat termékgaranciát. A jótállási viták akkor kerülhetők el, ha már az ajánlatban rögzítik:
Egy egyéni vállalkozó egy régi lakáselosztó cseréjére adott fix áras ajánlatot. A felméréskor a lakás csillárkapcsolásai rendezettnek tűntek, de a bontás után kiderült, hogy az alumínium vezetékek szigetelése több helyen törékeny, és a falon belüli csatlakozókat is javítani kell. A szerelő a szerződésben rögzítette, hogy a feltárt többletmunkát óradíjas elszámolással, írásos jóváhagyás után végzi el. Az ügyfél elfogadta az óradíjat, a szerelő pedig a többletmunkáról külön munkalapot készített, fényképekkel dokumentálta a feltárt hibát, és csak ezután folytatta a szerelést. A számlán a vállalt alapmunka és a jóváhagyott pótmunka külön soron szerepelt. Így a fizetés is rendezett volt, és nem a kész átadáskor derült ki a vita a többletköltségről.
Tanulság. A pontos szerződés és a pótmunka írásos jóváhagyása nem udvariatlanság, hanem a szakmai munka része. Ez a dokumentáció később az Ügyfélkapcsolat, PR, szakmai etika és garancia alfejezetben is visszaköszön: az átlátható ajánlat és a jóváhagyott pótmunka az ügyfélbizalom alapja.
Recept. A következő lépéssor az árajánlat és a számla előkészítését segíti. A vállalkozási döntéseknél a tényleges adó- és jogszabályi feltételeket külön ellenőrizni kell.
Ellenőrzési pont. Mielőtt a számlát kiállítod, nézd át: stimmel-e a teljesítési idő, a mennyiség, az egységár, a nettó adóalap, az áfakulcs és a bruttó összeg? Ha a vevő nem áfás magánszemély, a számlán akkor is a vállalkozó adózási státuszának megfelelően kell az áfát feltüntetni vagy éppen nem feltüntetni.
1. feladat (A). Sorold fel az árajánlat minimálisan elvárt adattartalmából legalább öt elemet.
2. feladat (A). Egy vállalkozó nettó értékű anyagot és segédanyagot használ fel, a munkadíj óra . Számold ki a közvetlen költséget.
3. feladat (B). Az előző feladat adataiból kiindulva a rezsi , a nyereség . Add meg a kalkulált nettó ajánlati árat, majd áfakulccsal a bruttó árat.
4. feladat (B). Egy áfás számlán a vevő nettó anyagdíjat , nettó munkadíjat , áfát , bruttót talál. Ellenőrizd, helyes-e az áfaösszeg -os kulccsal. Ha hibás, mennyi lenne a helyes áfa és bruttó?
5. feladat (C). Egy vállalkozó éves rezsiköltsége , az éves tervezett számlázható munkaórák száma óra. A tulajdonos havi nettó bérszerű jövedelemigénye ; ezen felül az adó- és járulékterheit óvatos becsléssel -kal kell számolni. Határozd meg, hogy mekkora óradíjjal induljon a vállalkozó ahhoz, hogy ezt a két tételt fedezze, ha a jövedelemigényt hónapra kell fedeznie (a szabadság és betegállás is az óradíjból térül meg).
6. feladat (D). Készíts írásos árkalkulációt és fiktív számlatervet egy kétszobás lakás villanyszerelési felújítására. A műszaki tartalom: db új aljzatkör, db világítási kapcsolás, db elosztócsere kismegszakítóval és áram-védőkapcsolóval. Az anyagköltségeket becsüld meg példaárakon, a munkadíjat óra és fajlagos óradíj alapján számold. Jelöld a rezsit -kal, a nyereséget -kal, majd add meg a nettó ajánlati árat és a bruttó árat áfával.
Önellenőrzés – válaszok
Feladatok megoldásai
1. feladat. A felsorolandó elemek közé tartozik: a vállalkozó és a megrendelő adatai, a munkavégzés helyszíne, a munka műszaki tartalma, a tételes anyaglista, a munkadíj, az áfa, a fizetési ütemezés, a határidő és az érvényességi idő.
2. feladat.
3. feladat.
Kerekítve . Áfa:
4. feladat. A nettó összeg:
A helyes áfa:
A megadott áfa helyes. A bruttó:
Tehát a számla adatai áfakulccsal rendben vannak.
5. feladat. A tulajdonosnak 12 hónapig kell megélnie, a szabadság és a betegállás idejére is; ezt az időt nem lehet kiszámlázni, ezért szerepel a feladatban csak 1000 számlázható óra. A havi jövedelemigény éves szinten:
Az adó- és járulékteher (tanulási feltevés, 30%; a valós közteher ennél nagyobb lehet – ellenőrizendő: aktuális szja/járulék/szocho):
A rezsi: . A fedezendő összeg:
A minimális fedezeti óradíj:
Ezért a vállalkozónak legalább ennyit kellene érvényesítenie az óradíjban; a gyakorlatban még tartalékot, nyereséget, anyagbeszerzési kockázatot és kihasználatlanságot is hozzá kell gondolnia.
6. feladat. A feladat megoldásához saját árkalkuláció készítése szükséges. Egy lehetséges becslés:
| Tétel | Nettó összeg |
|---|---|
| Aljzatkörök anyaga, védőcső, vezeték, szerelvény | |
| Világítási kapcsolások anyaga | |
| Elosztó, kismegszakítók, áram-védőkapcsolók | |
| Segédanyag | |
| Munkadíj: |
Közvetlen költség:
Rezsi:
Nyereség:
Nettó ajánlati ár:
Kerekítve . Áfa :
Bruttó:
Megjegyzés. Az anyag- és munkadíjak tanulási példák; éles ajánlatnál a tényleges beszerzési árakat, a gyártói adatlapokat és az adott település szerinti fajlagos munkadíjakat kell használni.
A vállalkozási forma megválasztása a felelősség, az adminisztráció, az adózás és a pályázati lehetőségek együttes mérlegelését jelenti. A kezdő villanyszerelő leggyakrabban egyéni vállalkozóként indul, míg a nagyobb szervezetet, több embert és nagyobb projekteket igénylő munka esetén a kft. a jellemző forma. Az árkalkuláció a közvetlen anyag, segédanyag és munkadíj összegéből indul; ehhez járul a rezsi, majd a nyereség. A nettó ajánlati árhoz az áfa hozzáadásával kapjuk a bruttó árat. Az árajánlat akkor használható, ha tételes, tartalmazza a műszaki tartalmat, a feltételeket, a kizárásokat, a fizetési ütemezést, a határidőt és az érvényességi időt. A számla a teljesítés ellenértékét igazoló szigorú bizonylat, amelynek sorszámot, keltezést, teljesítési időt, felek adatait, tételes megnevezést, adóalapot, áfát és bruttó összeget kell tartalmaznia. Továbbvitt eredmény. Az itt megismert forma-választási szempontokat, árkalkulációt, ajánlat- és számlaszerkezetet az Ügyfélkapcsolat, PR, szakmai etika és garancia alfejezetben használjuk fel: a tételes, érthető ajánlat és a pontos számla a bizalmi kapcsolat és a reklamációkezelés alapja.
A fejezet jogi és adózási keretét a magyar jogszabályok, a NAV tájékoztatói és a vállalkozás alapítására vonatkozó cégjogi előírások adják. A források kiindulópontjai: a net.jogtar.hu és a nav.gov.hu (ellenőrizendő: hatályos jogszabályok, adómértékek, számla-adattartalom, jótállási és szavatossági szabályok). A példabeli anyagárak, munkadíjak, áfakulcs, rezsi- és nyereségszázalékok tanulási értékek, nem kivitelezői vagy adótanácsadói előírások; az éles vállalkozói döntés előtt az aktuális adatokat mindig ellenőrizni kell.